
二重指数平滑法(Double Exponential Smoothing)
Holt法は、各期に水準を重みalphaで、トレンドを重みgammaで更新し、水準にトレンドのm倍を加えたものを予測とします。重みは指定するか、空欄にして最適なARIMA(0,2,2)の重みを使用できますが、その妥当性の確認が必要です。出力には、予測限界が広がる予測と、MAPE、MAD、MSDが含まれます。系列には欠測がなく、少なくとも4個の値が必要です。
最終レビュー
重要なポイント
二重指数平滑法(Holt法)は、時系列を水準とトレンドで平滑化するため、予測は最新のトレンドの変化率で続きます。着実な推移があり、季節パターンのない系列に使用します。
目的
二重指数平滑法(Holt法)は、水準とトレンドという2つの逐次成分で時系列を平滑化するため、予測は最新のトレンドの変化率で上昇または下降し続けます。着実な上昇または下降の推移があり、季節パターンのない系列に使用します。例えば、累積摩耗、月ごとに増加する需要、ゆっくりドリフトする工程平均などです。季節性のあるデータには、Winters法または分解を使用します。
主な機能
- 指定する水準の重み(alpha)とトレンドの重み(gamma)、または両方を空欄にしたときのARIMA(0,2,2)の当てはめから得られる最適な重み。
- データから求める、または入力する、水準とトレンドの初期値。
- 系列の末尾、またはそれより前の行を起点に、最新のトレンドに沿った予測と、先の期になるほど広がる予測限界。
- 精度の指標であるMAPE、MAD、MSDと、データ、当てはめ値、予測値のプロット。
- 任意で表示できる結果の表(各期の水準、トレンド、予測値、誤差)と、4つをまとめた残差プロット。
統計手法
各期に、水準とトレンドを次のように更新します。Lₜ = α·yₜ + (1 − α)·(Lₜ₋₁ + Tₜ₋₁)、Tₜ = γ·(Lₜ − Lₜ₋₁) + (1 − γ)·Tₜ₋₁。第 t 期の当てはめ値は Lₜ₋₁ + Tₜ₋₁ であり、起点から m 期後の予測値は、起点での水準とトレンドを用いて L + m·T となります。α が大きいほど、水準は直近の値により密接に追従し、γ が大きいほど、トレンドはより速く変化します。
重みを指定した場合、初期の水準とトレンドは、データを時間に対して最小二乗法で当てはめた直線の切片と傾きです。重みを空欄にすると、ツールは2階差分にARIMA(0,2,2)モデルを最小二乗法で当てはめ、その係数を次のように変換します。α = 1 + θ₂、γ = (2 − α − θ₁) / α。初期の水準とトレンドは、この当てはめから逆算されます。最適な重みは0〜1の範囲外になることがあり、妥当性の確認が必要です。Starting values = User-specifiedの場合は、入力したInitial levelとInitial trendが使用されます。
予測限界は 予測値 ± z × dₘ × MAD です。ここで z は信頼水準に対応する正規分布の分位点、MAD は当てはめ値の平均絶対誤差、dₘ は先の期数 m とともに大きくなる係数(α と γ のうち大きい方から計算)であり、先になるほど帯が広がります。精度:MAPE = 平均 |誤差 / データ| × 100、MAD = 平均 |誤差|、MSD = 平均 誤差²。系列には欠測がなく、少なくとも4個の値が必要です。
入力項目とオプション
項目 | 説明 |
Variable (Y) | 必須。時間順に並んだ数値の系列です。 |
Level weight (alpha) / Trend weight (gamma) | 0.0001〜1。両方を空欄にすると、最適なARIMA(0,2,2)の重みが使用されます。 |
Starting values | From the data(既定):ARIMAの当てはめ(最適な重みの場合)、またはデータを時間に回帰した結果(指定した重みの場合)から逆算します。または User-specified。 |
Initial level / Initial trend | Starting valuesがUser-specifiedの場合に使用され、その場合は両方とも必須です。 |
Number of forecasts | 既定は0(なし)で、最大1000。 |
Confidence level (%) for forecast interval | 既定は95。予測を要求した場合に有効です。 |
Forecast origin (row) | 任意。予測を要求した場合に有効です。予測は、この行までのデータを使って、この行の次から始まります。空欄の場合は系列の末尾です。 |
Results to display | Summary table(既定)またはSummary table and results table。 |
Residual plots (four in one) | 既定ではチェックなし。正規確率プロット、残差と当てはめ値の関係、ヒストグラム、残差と順序の関係。 |
Title | 出力のタイトル。既定値はDouble Exponential Smoothingです。 |
図1 — alpha = 0.2、gamma = 0.05、12個の予測を指定した月次のSales。
出力の説明
- Double Exponential Smoothing (graph) — 実測データ、当てはめ値、予測値、予測限界の帯。タイトルにMAPE、MAD、MSDを、プロットの上に使用した重みを表示します。
- Method — データ列、長さ、重みが指定されたものか最適なものか(起点を設定した場合はその起点も)。
- Smoothing Constants — α(水準)とγ(トレンド)。
- Accuracy Measures — 精度指標であるMAPE、MAD、MSD。
- Forecasts — 期、予測値、下側限界と上側限界。
- Results — 選択した場合:各期のPeriod、データ、Level、Trend、Predict、Error。
- Residual Plots — チェックを入れた場合。
- DownloadによるPDF出力。
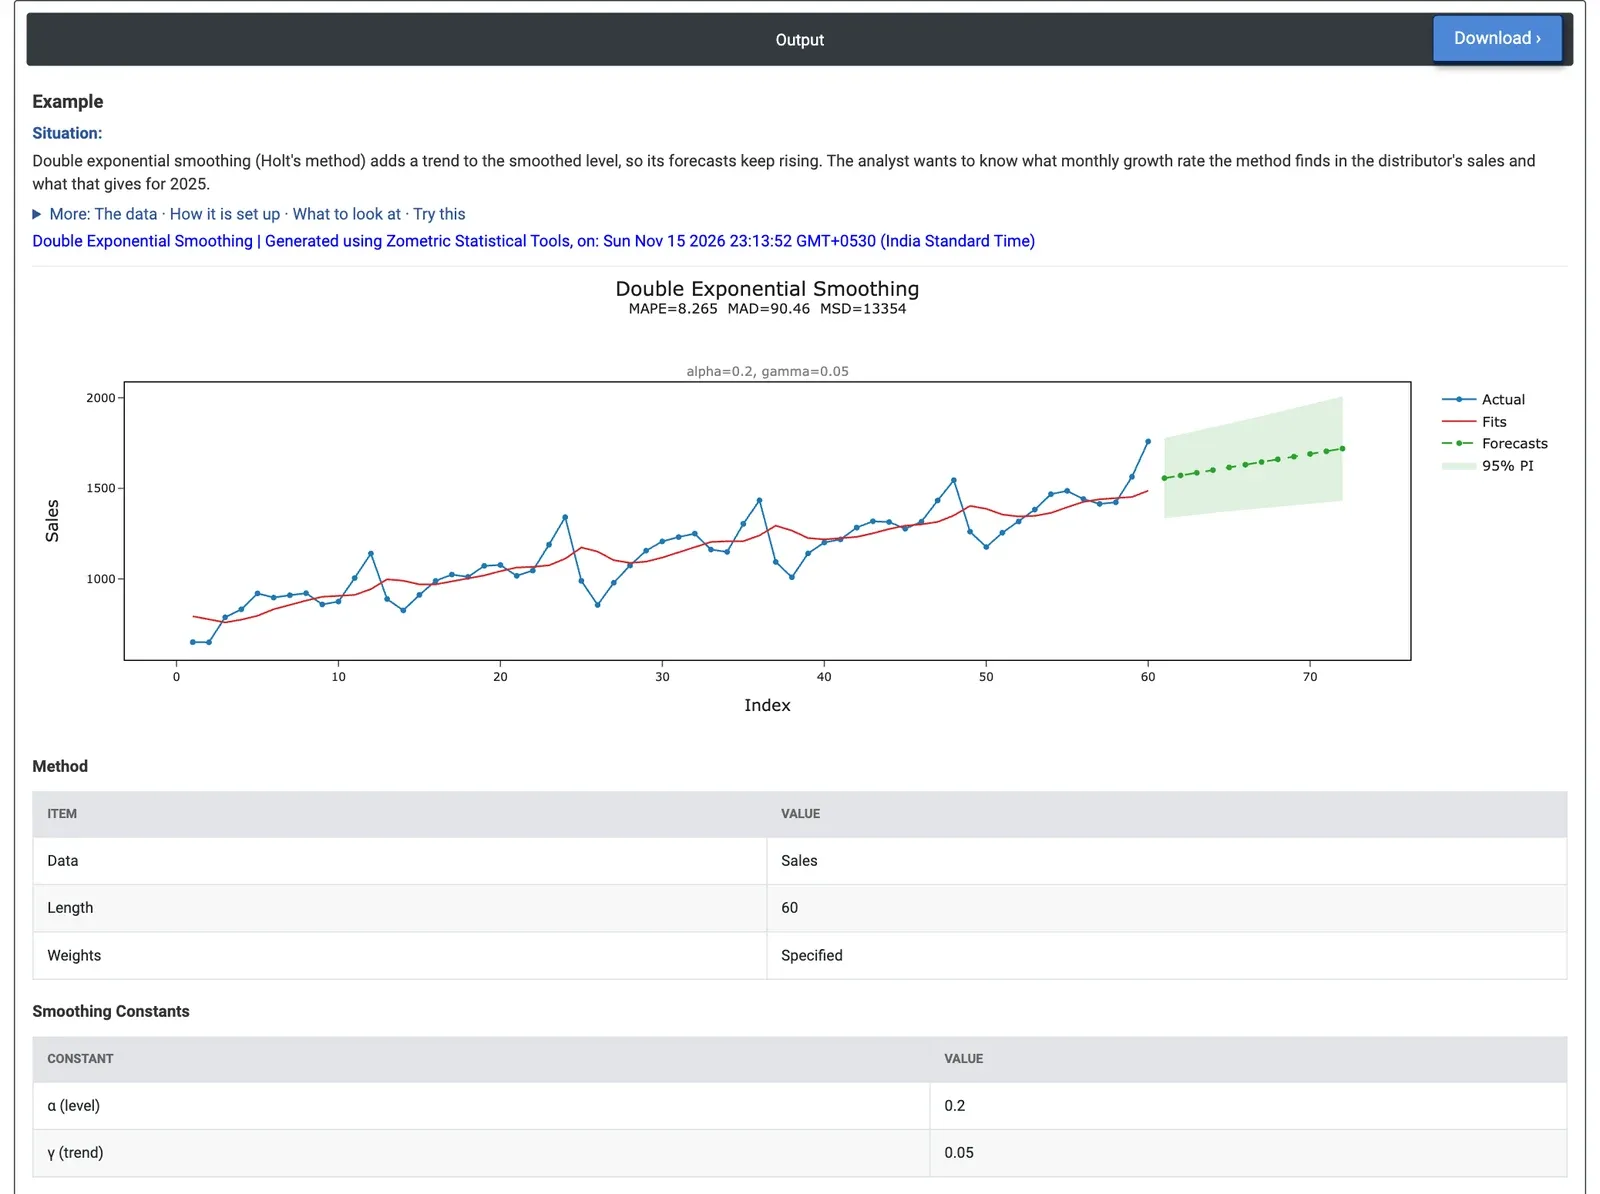
図2 — 月次売上へのHolt法:2025年の予測値は、広がっていく95%の帯の内側で直線的に上昇しています。
計算例
ある家電製品の販売会社には、毎年増加している60か月分(2020年1月〜2024年12月)の販売数量があります。販売アナリストは、Holt法が見いだす月ごとの増加量と、2025年の予測値を知りたいと考えています。アナリストは、Variable (Y) = Salesを選択し、Level weight (alpha) = 0.2、Trend weight (gamma) = 0.05を入力し(水準はデータにゆるやかに追従し、トレンドはゆっくり変化するため、季節変動でトレンドが振り回されません)、Number of forecasts = 12を設定します。
2024年末のトレンドは月当たり14.85個であるため、予測値は2025年1月の1,556から2025年12月の1,719まで直線的に上昇します。95%区間は先の月になるほど広がり、1月は1,334〜1,778、12月は1,431〜2,008です。MAPEは8.3%(MAD 90.5)で、一重平滑法(9.4%)より優れていますが、Winters法(4.2%)や分解(2.2%)には遠く及びません。この方法には季節性がないためです。1月の予測値1,556は、おそらく高すぎます。毎年、12月から1月にかけて売上が大きく落ち込むためです(2024年12月は1,759、2024年1月は1,261)。
両方の重みを空欄にすると、最適なARIMAの重みはalpha 1.42、gamma 0.0001になります。当てはめ値はほとんど変わりません(MAPE 8.3%)が、水準が2024年12月のピークに過剰反応するため、予測値は2025年12月には3,301まで上昇します。最適な重みは妥当性の確認が必要で、ここでは季節変動によって重みが狂っています。判断としては、季節性のないトレンドにはHolt法を、このデータにはWinters法を使用します。
よくある質問
二重指数平滑法はどのような場合に使用しますか?
着実な上昇または下降の推移があり、季節パターンのない系列に使用します。例えば、累積摩耗、月ごとに増加する需要、ゆっくりドリフトする工程平均などです。季節性のあるデータには、Winters法または分解を使用します。季節性のある売上を扱った計算例では、Holt法のMAPEは8.3%で、Winters法の4.2%を上回りました。
alphaとgammaの重みは何をしますか?
alphaは水準の重みで、alphaが大きいほど、水準は直近の値により密接に追従します。gammaはトレンドの重みで、gammaが大きいほど、トレンドはより速く変化します。指定する重みの範囲は0.0001〜1です。両方を空欄にすると、ARIMA(0,2,2)の当てはめから得られる最適な重みが使用されますが、これは0〜1の範囲外になることがあります。
Holt法で予測限界が広がるのはなぜですか?
予測限界は、予測値に z x dₘ x MAD を加減した値です。ここで z は信頼水準に対応する正規分布の分位点、MAD は当てはめ値の平均絶対誤差、dₘ は先の期数とともに大きくなる係数です。そのため、先になるほど帯が広がります。
最適な平滑化の重みは信頼できますか?
最適な重みは、妥当性の確認が必要です。例では、最適な重みはalpha 1.42、gamma 0.0001で、当てはめ値はほとんど変わりませんでしたが、水準が2024年12月のピークに過剰反応したため、予測値は2025年12月には3,301まで上昇しました。季節変動によって重みが狂っていたのです。