
ラグ(Lag)
ラグは、時間順の数値列を1〜365行下にずらし、最初のk行にはアスタリスクを表示します。何も推定せず、ラグ付きの列はワークシートの他の列と行ごとにそろいます。前期の入力が今日の結果と関係するかどうかの検証や、ラグ付きの回帰項の作成に使用します。出力は、2つの系列のプロットと、ラグ付きの値の表です。
最終レビュー
重要なポイント
ラグは、時系列を指定した行数だけ下にずらし、各行にk期前の値を表示します。遅れて現れる効果の検証や、回帰モデル用のラグ付き入力の作成に使えます。
目的
ラグは、系列を指定した行数だけ下にずらし、各行にk期前の値を表示します。前月(または前のバッチ、前のシフト)の値を、今回の値の隣に並べます。遅れて現れる効果の検証に使用します。たとえば、前月の広告、前のシフトの温度、前のバッチの原材料の特性が、今日の結果と関係するかどうかを調べる場合や、回帰モデル用のラグ付き入力を作成する場合です。
主な機能
- 1〜365行のラグ。
- 元の系列とラグ付きの系列を一緒にプロットし、ずれが見えるようにします。
- すべての行について、行番号、元の値、ラグ付きの値を示す表。最初のk行には*が表示されます。
- 欠測の位置を保持します。欠測値は、ずらした位置でも欠測のままです。
統計的手法
系列 y₁ … yₙ とラグkに対して、t行目のラグ付きの値は、t = k + 1 … n について yₜ₋ₖ です。最初のk行には、それ以前の値がないため*と表示されます。何も推定しません。列を単純にずらすだけなので、ラグ付きの列は元の列と同じ長さで、ワークシートの他の列と行ごとにそろいます。系列には、k個より多くの値が必要です。
ラグをとることは、分析の前の段階であり、それ自体は検定ではありません。出力を、ラグ付きの入力と相関させる(または回帰する)と、遅れた関係を測定できます。系列とそのラグ1との差が、1階差分です(差分(Differences)ツールを参照)。多くのラグでの相関を一度に見るには相互相関関数(Cross Correlation Function)を、系列とそれ自身の過去との関係には自己相関関数(Autocorrelation Function)を使用します。入力と出力がどちらもトレンドを持つ場合や、同じ季節性に従う場合は、すべてのラグで相関するため、どちらか一方だけを見るのではなく、同じ期の相関とラグ付きの相関を比較してください。
入力フィールドとオプション
項目 | 説明 |
Variable | 必須です。ずらす数値列で、時間順に並べます。 |
Lag | 必須です。1〜365、既定は1。系列を下にずらす行数です。 |
Title | グラフに表示するタイトルです。既定はLagです。 |
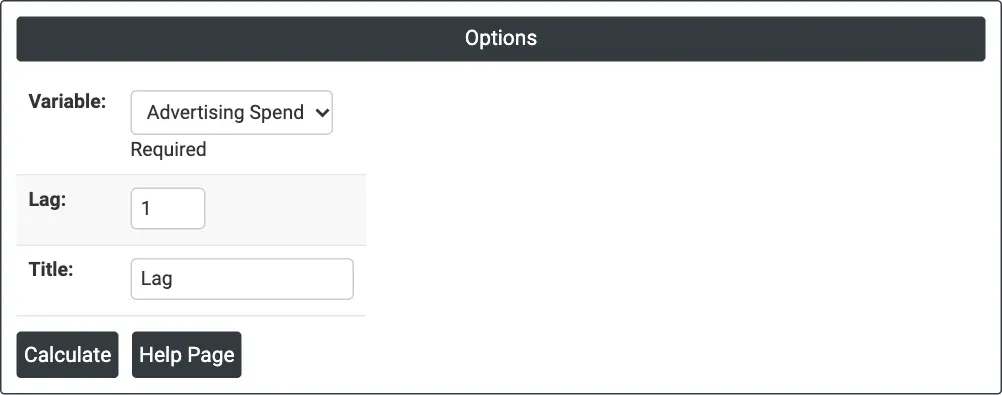
図1 — 1か月ラグをとったAdvertising Spend。
出力の説明
- Lag (graph) — 行番号に対する、元の系列(実線)とラグ付きの系列(破線)。
- Lagged Values (table) — すべての行について、Row、元の列、Lag k。
- DownloadによるPDFエクスポート。
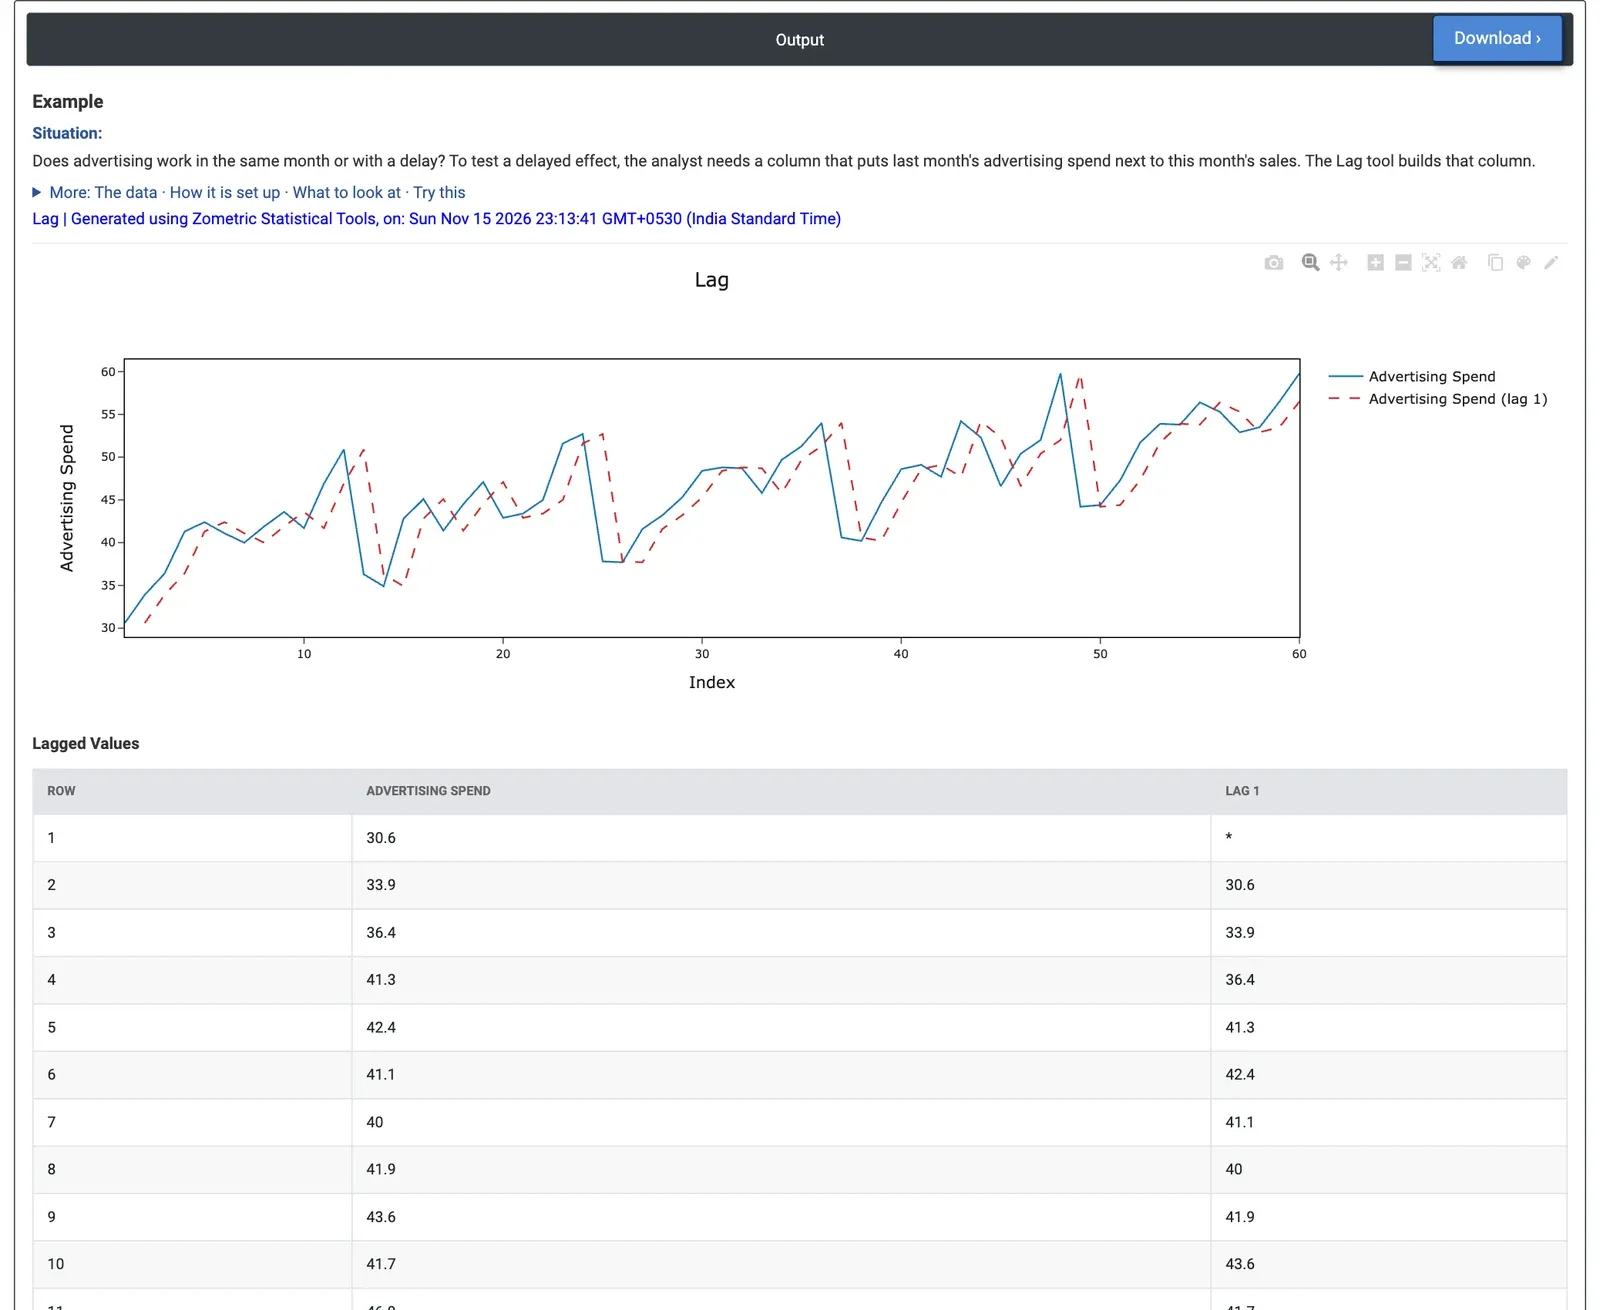
図2 — 月次の広告費と、同じ系列を1か月ずらしたもの。2行目には、1月の30.6が表示されます。
計算例
家電製品の販売会社が、2020年1月から2024年12月まで、毎月の販売数量と広告費(千ドル)を記録しています。マーケティング担当の管理者は、広告が同じ月に効くのか、遅れて効くのかを知りたいと考えています。遅れて現れる効果を検証するため、分析担当者は、前月の広告費を今月の売上の隣に並べる必要があります。分析担当者は、Variable = Advertising Spend、Lag = 1を選択します。
1行目は、2019年12月がないため*が表示されます。2行目(2020年2月)には1月の30.6が、3行目には2月の33.9が表示され、以降も同様です。プロットでは、破線のラグ付きの線が、実線より1か月遅れて走ります。毎年12月から1月にかけての広告費の減少(毎年13.4〜15.6千ドル)は、ラグ付きの列では1か月後に現れます。
完全な59行について、Salesとの相関をとると、前月の広告費では0.81、同じ月の広告費では0.93になります。関係の大部分は月内にあり、遅れて現れる効果があるとしても弱く、これは2つの系列の相互相関関数(Cross Correlation Function)と一致します。意思決定のためには、売上のモデルは同じ月の広告費から始め、ラグ付きの列は、追加の項として試して、何か上乗せがあるかを確認するとよいでしょう。Lag = 12にすると、各月が、代わりに1年前の同じ月とそろいます。
よくある質問
ラグは、時系列に対して何をしますか?
ラグは、系列をk行下にずらし、t行目のラグ付きの値は、t − k行目の元の値になります。最初のk行には、それ以前の値がないため、アスタリスクが表示されます。何も推定しません。ラグ付きの列は元の列と同じ長さで、他の列と行ごとにそろいます。
ラグ付きの変数はどのような場合に使用しますか?
遅れて現れる効果の検証に使用します。たとえば、前月の広告、前のシフトの温度、前のバッチの原材料の特性が、今日の結果と関係するかどうかを調べる場合や、回帰モデル用のラグ付き入力を作成する場合です。ラグをとることは、分析の前の段階であり、それ自体は検定ではありません。
多くのラグでの関係を一度に検証するにはどうすればよいですか?
2つの系列の多くのラグでの相関を一度に見るには相互相関関数(Cross Correlation Function)を、系列とそれ自身の過去との関係には自己相関関数(Autocorrelation Function)を使用します。入力と出力がどちらもトレンドを持つ場合や、季節性を共有する場合は、すべてのラグで相関するため、どちらか一方だけを見るのではなく、同じ期の相関とラグ付きの相関を比較してください。
ラグと1階差分の違いは何ですか?
ラグは、系列をずらして、前の値を現在の値の隣に置きます。1階差分は、系列とそのラグ1との差で、差分(Differences)ツールで計算します。広告の例では、Lag = 1で前月の広告費が今月の売上の隣に並び、Lag = 12では各月が1年前の同じ月とそろいます。