
偏自己相関関数(PACF)
PACFは、より短いラグを考慮した上で、時系列のどのラグが固有の情報を持つかを示します。ACFとあわせてARIMAモデルの自己回帰の次数を選ぶために、また残差に残ったパターンを確認するために使用します。系列は欠損のない時系列順である必要があります。出力は、有意限界付きのコレログラムと、PACF値およびT統計量の表です。
最終レビュー
重要なポイント
偏自己相関関数(PACF)は、より短いラグの影響を除いた上で、系列とそれ自身のk期前との相関を測定します。ACFとあわせて、ARIMAモデルのAR次数の選択に使用します。
目的
偏自己相関関数(PACF)は、短いラグ 1 … k − 1 の影響を除いた上で、系列とそれ自身のk期前との相関を測定します。通常の自己相関(ACF)では、強い持ち越し効果があると、すべてのラグが関連しているように見えますが、PACFでは、どのラグが固有の情報を持つかがわかります。ACFとあわせてARIMAモデルの自己回帰(AR)次数を選ぶために、またモデルの残差に残ったパターンを確認するために使用します。
主な機能
- ラグ1から、選択したラグ数まで(または系列の長さに基づく既定値まで)の、すべてのラグにおける偏自己相関。
- 約 ±2/√n の破線の有意限界を持つコレログラム(棒グラフ)。
- PACF値の隣の表に、各ラグのT統計量。
- 時系列順の任意の数値列で使用できます。系列に欠損があってはなりません。
統計手法
ツールはまず標本自己相関 r₁ … rₘ を計算し、次にDurbin-Levinsonの再帰式で偏自己相関 φₖₖ を計算します:φₖₖ = (rₖ − Σⱼ<ₖ φₖ₋₁,ⱼ·rₖ₋ⱼ) / (1 − Σⱼ<ₖ φₖ₋₁,ⱼ·rⱼ)、φₖ,ⱼ = φₖ₋₁,ⱼ − φₖₖ·φₖ₋₁,ₖ₋ⱼ。φₖₖ は、自己相関に当てはめたAR(k)モデルの最後の係数に等しく、ラグ1〜k − 1では説明されない、ラグkの相関の部分です。
ランダムな系列では、各ラグのPACFの標準誤差は約 1/√n です。T列は φₖₖ·√n で、有意限界は ± t₀.₉₇₅,ₙ₋₁ / √n で、すべてのラグで同じです。限界の外にある棒は、5%水準で偶然である可能性が低いといえます。Number of lags が空欄の場合、ツールは n/4 個のラグを使用し(n > 240 の場合は √n + 45)、n − 1 を超えることはありません。
パターンの読み方:ラグpの後で切断されるPACF(ラグ 1 … p では大きな棒があり、それ以降は小さい)と、緩やかに減衰するACFの組合せは、AR(p)モデルを示します。季節ラグ(月次データでは12)およびその周辺のスパイクは、季節項を示します。PACFが緩やかに減衰し、ACFが切断される場合は、代わりに移動平均モデルを示します。
入力項目とオプション
項目 | 説明 |
Variable | 必須。時系列順に並んだ系列を含む数値列。 |
Number of lags | 任意、1〜1000。表示する最大のラグ。空欄の場合は n/4(n > 240 の場合は √n + 45)を使用します。季節データでは、少なくとも2シーズン分(例:月次データでは24)を選んでください。 |
Title | グラフに表示するタイトル。既定値は Partial Autocorrelation Function。 |
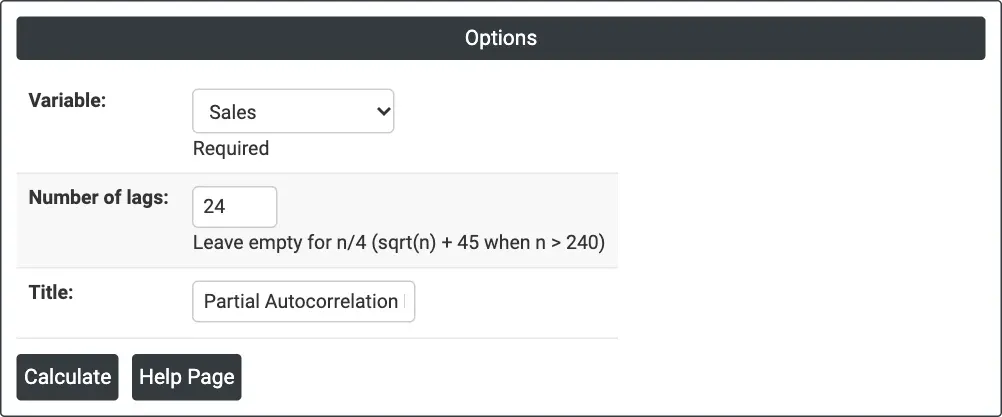
図1 — 24ラグまでの月次Salesの偏自己相関。
出力の説明
- Partial Autocorrelation Function (graph) — 各ラグの棒と、破線の有意限界。
- Partial Autocorrelation Function: <variable> (table) — 各ラグの Lag、PACF、T。
- Download によるPDFエクスポート。
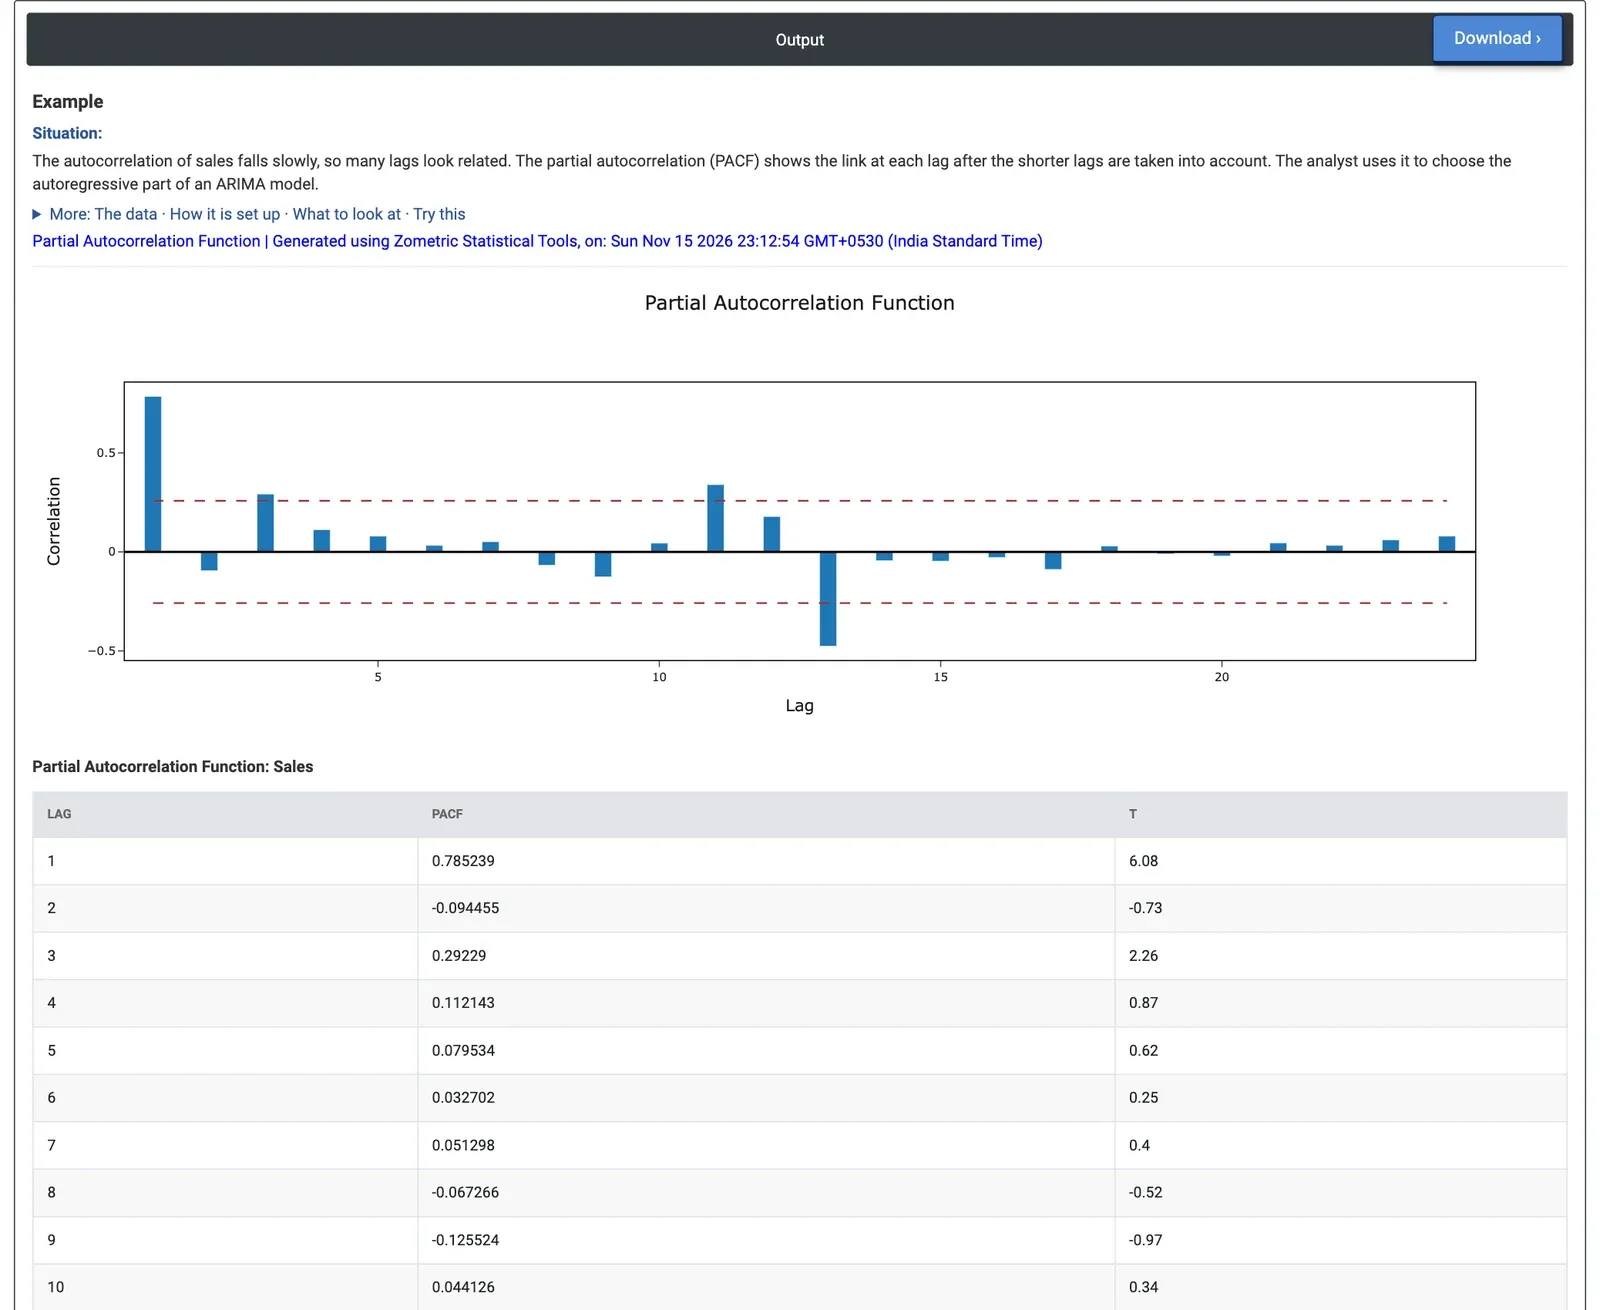
図2 — 月次売上のPACF:ラグ1に大きなスパイク(0.79)があり、年間の季節周辺のラグ11と13にスパイクがあります。
計算例
ある家電製品の販売会社には、2020年1月から2024年12月までの60か月分の販売台数があります。自己相関はゆっくりと減少するため、多くのラグが関連しているように見えます。ARIMAモデルのAR部分を選ぶため、販売アナリストは Variable = Sales、Number of lags = 24 でPACFを実行します。
n = 60 では、有意限界は ±0.26 です。ラグ1には0.79(T 6.08)の大きなスパイクが1つあります。先月の売上が今月に関する情報の大部分を担っており、AR(1)項の兆候です。ラグ2は小さい値です(−0.09)。ラグ3は0.29(T 2.26)で限界をわずかに外れており、読み過ぎやすい弱い効果です。ラグ11と13は、0.34(T 2.63)と −0.48(T −3.69)で目立ちます。ラグ12周辺のスパイクは年間の季節を示し、これは追加のARラグよりも、季節差分または季節項で扱う方が適切です。
結論は、AR(1)項と季節部分の組合せであり、これはARIMAのページで使用しているモデル(AR 1、12か月の季節差分、季節MA項)です。Advertising Spend も同様の組合せを示します。ラグ1(0.62)、11、12、13(−0.47)にスパイクがあり、月ごとの持ち越し効果と年間のカレンダーを表します。
よくある質問
偏自己相関関数とは何ですか?
偏自己相関関数(PACF)は、短いラグ 1 〜 k - 1 の影響を除いた上で、系列とそれ自身のk期前との相関を測定します。通常のACFでは、強い持ち越し効果があると多くのラグが関連しているように見えますが、PACFでは、どのラグが固有の情報を持つかがわかります。
ACFとPACFの違いは何ですか?
ACFは各ラグでの全体的な相関を示すため、強い持ち越し効果があると、多くのラグが関連しているように見えます。PACFは、より短いラグの影響を除きます。ラグpの後で切断されるPACFと、緩やかに減衰するACFの組合せは、AR(p)モデルを示します。PACFが緩やかに減衰し、ACFが切断される場合は、移動平均モデルを示します。
PACFの有意限界はどのように解釈しますか?
有意限界は、約プラスマイナス2をnの平方根で割った値で、すべてのラグで同じです。限界の外にある棒は、5%水準で偶然である可能性が低いといえます。月次データの12など、季節ラグおよびその周辺のスパイクは、追加のARラグではなく、季節項を示します。
PACFにはいくつのラグを使用すればよいですか?
Number of lags を空欄にすると、n/4 個のラグを使用します。nが240を超える場合は nの平方根 + 45 を使用し、n - 1 を超えることはありません。季節データでは、少なくとも2シーズン分を選んでください。たとえば、月次データでは24ラグです。