
自相关函数(ACF)
自相关函数计算序列在每个滞后期上与自身的相关系数,绘制带显著性界限的自相关图,并给出 T 统计量和 Ljung-Box Q 统计量。预测前可用它决定是否做差分以及选用哪些 ARIMA 项,拟合后可用它检查残差是否已不含时间模式。序列必须为数值型,按时间顺序排列且没有缺失。
最后审阅
核心要点
自相关函数(ACF)度量时间序列与其自身之前 1、2、3 个或更多周期的数值的相关强度,可在选择预测模型之前揭示趋势、季节性或前后期的延续效应。
用途
自相关函数(ACF)度量序列与其自身之前 1、2、3 …… 个周期的数值的相关强度。这些相关系数的模式可以显示趋势、季节性或相邻周期之间简单的延续效应。在选择预测模型之前,可用它判断序列是否需要差分以及应尝试哪些 ARIMA 项;在拟合模型之后,可用它检查残差是否已不再含有时间模式。
主要功能
- 计算从 1 到您所选滞后期数的每个滞后期的自相关系数,或采用基于序列长度的默认值。
- 自相关图(条形图),带有随滞后期增大而变宽的虚线显著性界限。
- 在一张表中给出每个滞后期的 T 统计量以及累积的 Ljung-Box Q(LBQ)统计量。
- 适用于任何按时间顺序排列的数值列;序列不得有缺失。
统计方法
对于均值为 ȳ 的序列 y₁ … yₙ,滞后 k 期的自相关系数为 rₖ = Σₜ (yₜ − ȳ)(yₜ₊ₖ − ȳ) / Σₜ (yₜ − ȳ)²,即标准的样本 ACF。其标准误采用 Bartlett 公式 SEₖ = √((1 + 2·(r₁² + … + rₖ₋₁²)) / n),因此当前面的自相关系数较大时,标准误会随滞后期增大。T 列为 rₖ / SEₖ,图中的显著性界限为 ± t₀.₉₇₅,ₙ₋₁ × SEₖ(约为 ±2 个标准误)。超出界限的条形表示在 5% 水平下不太可能由偶然因素造成的相关。
Ljung-Box 统计量 LBQₖ = n(n + 2)·Σⱼ≤ₖ rⱼ² / (n − j) 用于检验前 k 个自相关系数是否同时为零。对于随机序列,它近似服从自由度为 k 的卡方分布,因此若该值远高于卡方临界值,则说明序列存在有待建模的时间模式。当 Number of lags 留空时,工具使用 n/4 个滞后期(n > 240 时为 √n + 45),且不超过 n − 1。
如何读图:若相关系数在许多滞后期上缓慢衰减,表示存在趋势(序列不平稳,需要做差分);在季节性滞后期(月度数据为 12)出现峰值,表示存在季节性;在滞后 q 期之后骤然截断,则提示可使用 q 阶移动平均项。
输入字段和选项
字段 | 说明 |
Variable | 必填。存放序列的数值列,按时间顺序排列。 |
Number of lags | 可选,1 至 1000。显示的最大滞后期。留空则使用 n/4(n > 240 时为 √n + 45)。对于季节性数据,至少选择两个完整的季节,例如月度数据选 24。 |
Title | 图中显示的标题。默认为 Autocorrelation Function。 |
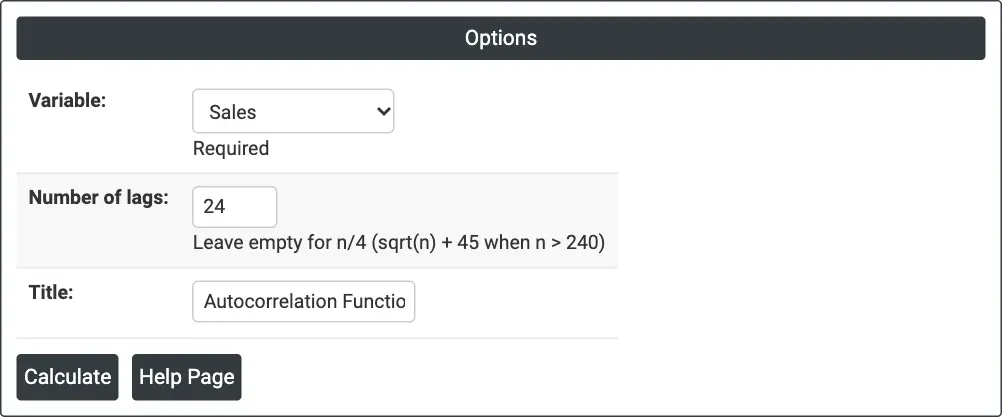
图 1 — 月度 Sales 在 24 个滞后期(两年)上的自相关。
输出说明
- Autocorrelation Function(图形)— 每个滞后期一根条形,并附虚线显著性界限。
- Autocorrelation Function: <variable>(表格)— 每个滞后期的 Lag、ACF、T 和 LBQ。
- 可通过 Download 导出 PDF。
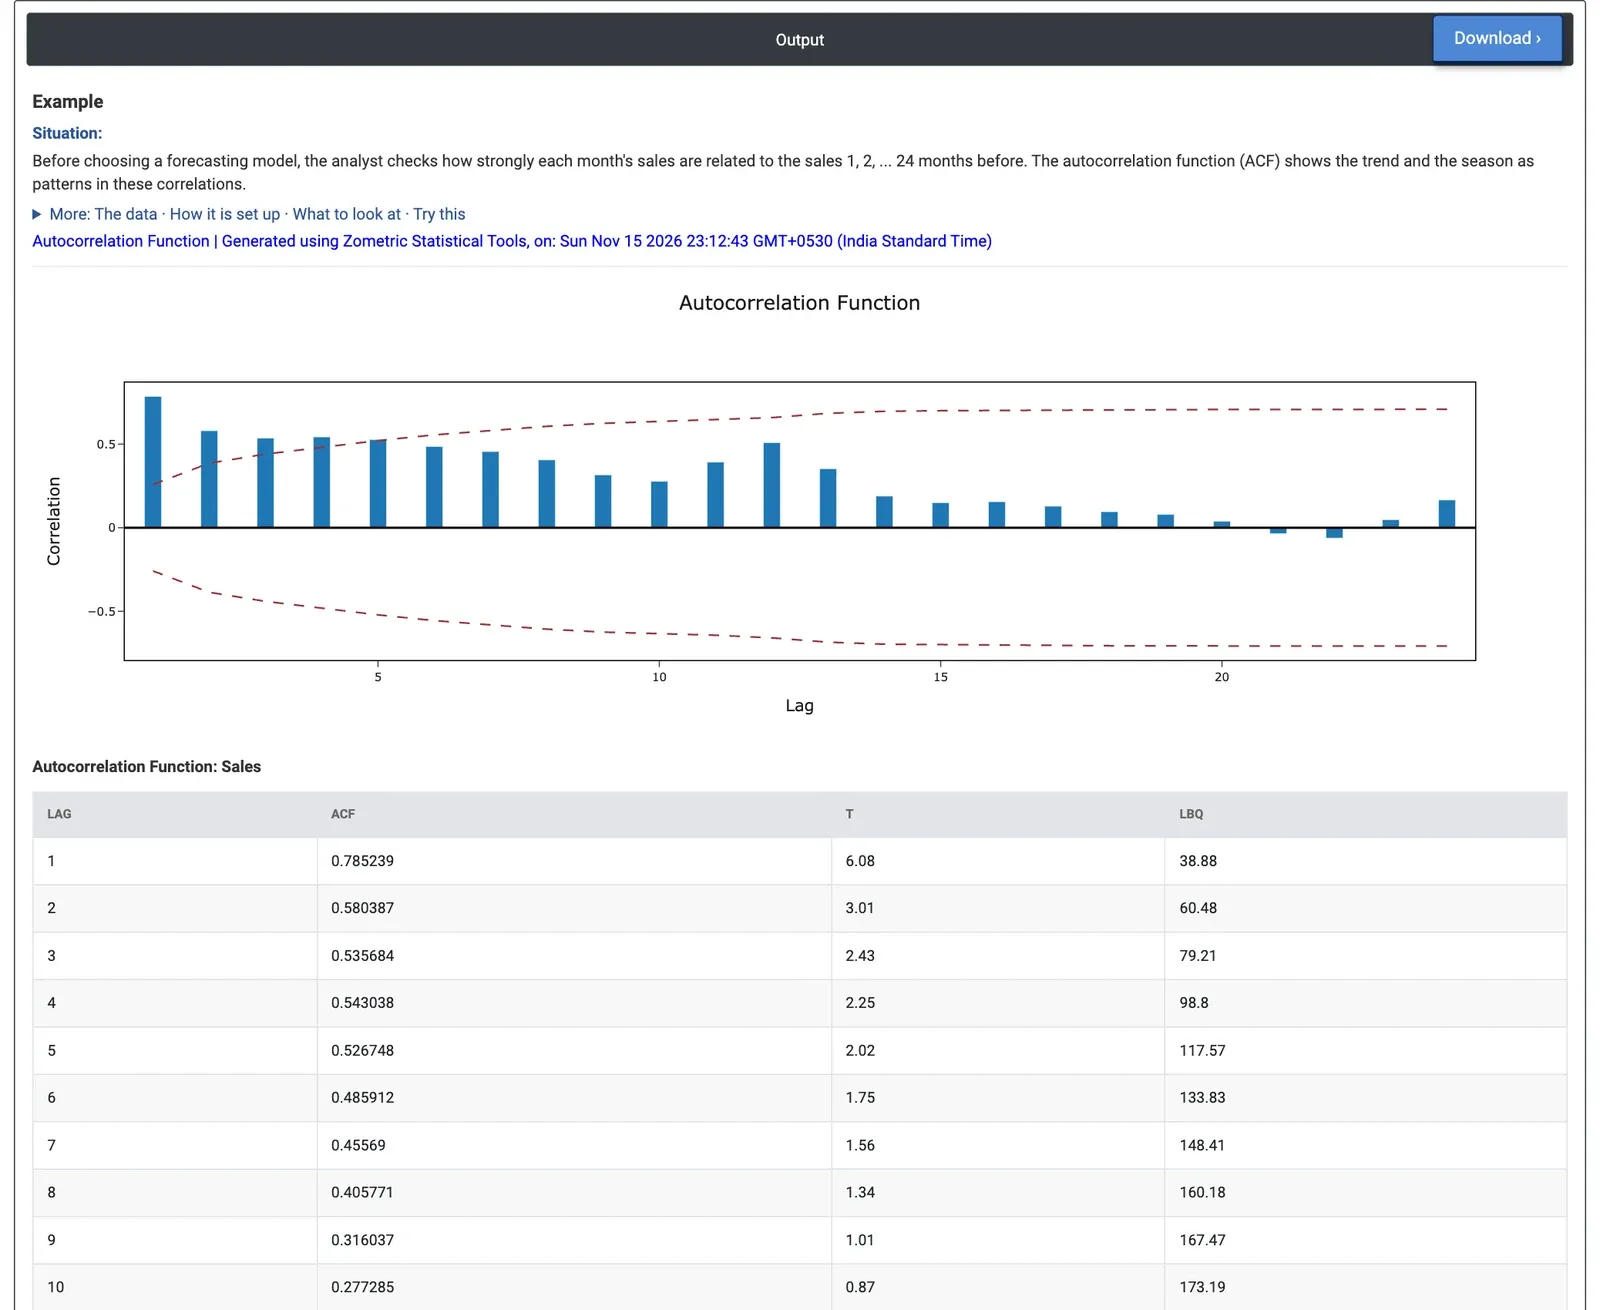
图 2 — 月度销量的 ACF:滞后 1 期的相关系数较大,为 0.79,并缓慢衰减,在滞后 12 期处再次上升。
计算示例
一家消费电子经销商记录了 2020 年 1 月至 2024 年 12 月(60 个月)每月的销量。在建立预测之前,销售分析师检查每个月与其之前 24 个月的关系。分析师选择 Variable = Sales 和 Number of lags = 24。
滞后 1 期的自相关系数为 0.79(T 为 6.08):相邻月份非常相似。相关系数只是缓慢下降,从滞后 2 期的 0.58 降至滞后 6 期的 0.49,且滞后 1 至 5 期落在显著性界限之外。这种缓慢衰减是趋势的标志:销量并不平稳。在滞后 10 期降至 0.28 的低点后,ACF 在滞后 12 期(即年度周期)再次升至 0.51;该条形仍在界限之内,因为此时由于前面较大的相关系数,界限已变得很宽(±0.66)。LBQ 在滞后 24 期达到 228.1,远高于 36.4,即自由度为 24 的卡方分布 5% 临界值,因此存在显著的、有待建模的时间模式。
对于预测而言,这意味着应当对序列做差分(此处为 12 个月的季节性差分),或直接对趋势建模。在 Sales 的 12 个月差分序列上,缓慢衰减消失了:滞后 1 期的 ACF 为 0.47,直到滞后 11 期没有其他滞后期超出界限,因此 ARIMA 示例对季节性差分后的序列使用 AR(1) 项。Advertising Spend 的 ACF 具有更强的年度峰值:滞后 12 期为 0.59(T 为 2.52)。
常见问题
什么是自相关函数(ACF)?
自相关函数度量序列与其自身之前 1、2、3 个或更多周期的数值的相关强度。滞后 k 期的自相关系数是将每个值与相隔 k 个周期之后的值相对于序列均值进行比较。这些相关系数的模式可以揭示趋势、季节性或相邻周期之间简单的延续效应。
如何解读 ACF 图?
超出虚线显著性界限的条形,表示在 5% 水平下不太可能由偶然因素造成的相关。相关系数在许多滞后期上缓慢衰减,表示存在趋势,序列不平稳,需要做差分。在季节性滞后期(如月度数据的 12)出现峰值,表示存在季节性。在滞后 q 期之后骤然截断,则提示可使用 q 阶移动平均项。
Ljung-Box Q(LBQ)统计量检验什么?
Ljung-Box 统计量用于检验前 k 个自相关系数是否同时为零。对于随机序列,它近似服从自由度为 k 的卡方分布,因此若该值远高于卡方临界值,则说明序列存在有待建模的时间模式。在销量示例中,LBQ 在滞后 24 期达到 228.1,远高于 36.4。
ACF 应使用多少个滞后期?
若留空,工具使用 n/4 个滞后期,当 n 超过 240 时使用 n 的平方根加 45,且不超过 n - 1。对于季节性数据,至少选择两个完整的季节,例如月度数据选 24 个滞后期,这样才能看到季节性峰值及其重复。