
财务数据
财务数据用于跟踪精益 Six Sigma 或 Kaizen 项目的资金方面。您需要输入年化硬性节约、软性节约和实施成本(均分预估值和实际值),以及节约起始日期和财务审核状态。不估计任何统计量:每个年度数字均除以 12。输出为包含总节约和净节约的 12 个月表格,并附项目合计。
最后审阅
核心要点
财务数据(Financial Data)记录改进项目的年化硬性节约、软性节约和实施成本(预估值和实际值),并将其分摊到 12 个月,以显示总节约和净节约。
用途
财务数据记录改进项目的资金方面:年化硬性节约、软性节约和实施成本(均分预估值和实际值),以及节约起始日期和财务审核状态。它将年度数字分摊到自起始日期起的前 12 个月,并按月和合计显示总节约和净节约。可在精益 Six Sigma 或 Kaizen 项目文件中使用,使项目负责人、项目倡导者和财务分析师查看同一组数字,并用于比较项目开始时做出的预估与实际达成的结果。
主要功能
- 并排显示硬性节约、软性节约和实施成本的预估值与实际值。
- Financial Review Status 用于记录数字所处的状态:Unreviewed、Estimates Approved、Actuals Approved、Audit Required 或 Needs Further Review。
- 自节约起始日期起 12 个月的月度明细表,含总节约和净节约。
- 每一列的项目合计。
- 无需工作表数据:所有输入均在表单中填写。
统计方法
不估计任何统计量;工具应用固定规则。每个年化金额自节约起始日期起均匀分摊到 12 个月:月度值为年度值 / 12。Gross Savings = Hard Savings + Soft Savings,Net Savings = Gross Savings − Implementation Costs,分别针对预估列和实际列计算。若硬性节约或软性节约之一为空,则总节约使用另一项;若实施成本为空则按零计;若两项节约均为空,则总节约和净节约显示 *。空白字段显示为 *,没有完整起始日期(月和年)时,Date 列显示 *。项目合计为 12 个月之和,因此等于年度数字。
改进项目的通行做法:硬性节约是体现在损益表中的节约(减少废品、降低材料或能源成本、减少加班);软性节约是真实存在但更难追溯到账目的节约(成本规避、释放的产能、节省的时间)。实施成本是项目为实现变更所花费的费用(设备、工装、培训、承包商工时)。许多公司在设定项目目标时只计入扣除成本后的硬性节约,并要求财务分析师在项目开始时批准预估值,在变更运行数月之后批准实际值。
输入字段和选项
字段 | 说明 |
Project Name | 可选。显示在输出顶部。 |
Financial Review Status | Unreviewed(默认)、Estimates Approved、Actuals Approved、Audit Required 或 Needs Further Review。 |
Savings Start Date: month / Savings Start Date: year | 开始计入节约的第一个月。年份列表范围为当前年份前三年至后七年。 |
Annualized Hard Savings: Estimated / Actual | 每年的硬性节约,以您的货币计。可选。 |
Annualized Soft Savings: Estimated / Actual | 每年的软性节约。可选。 |
Annualized Implementation Costs: Estimated / Actual | 实现变更的成本,以年度数字表示。可选;留空按零计。 |
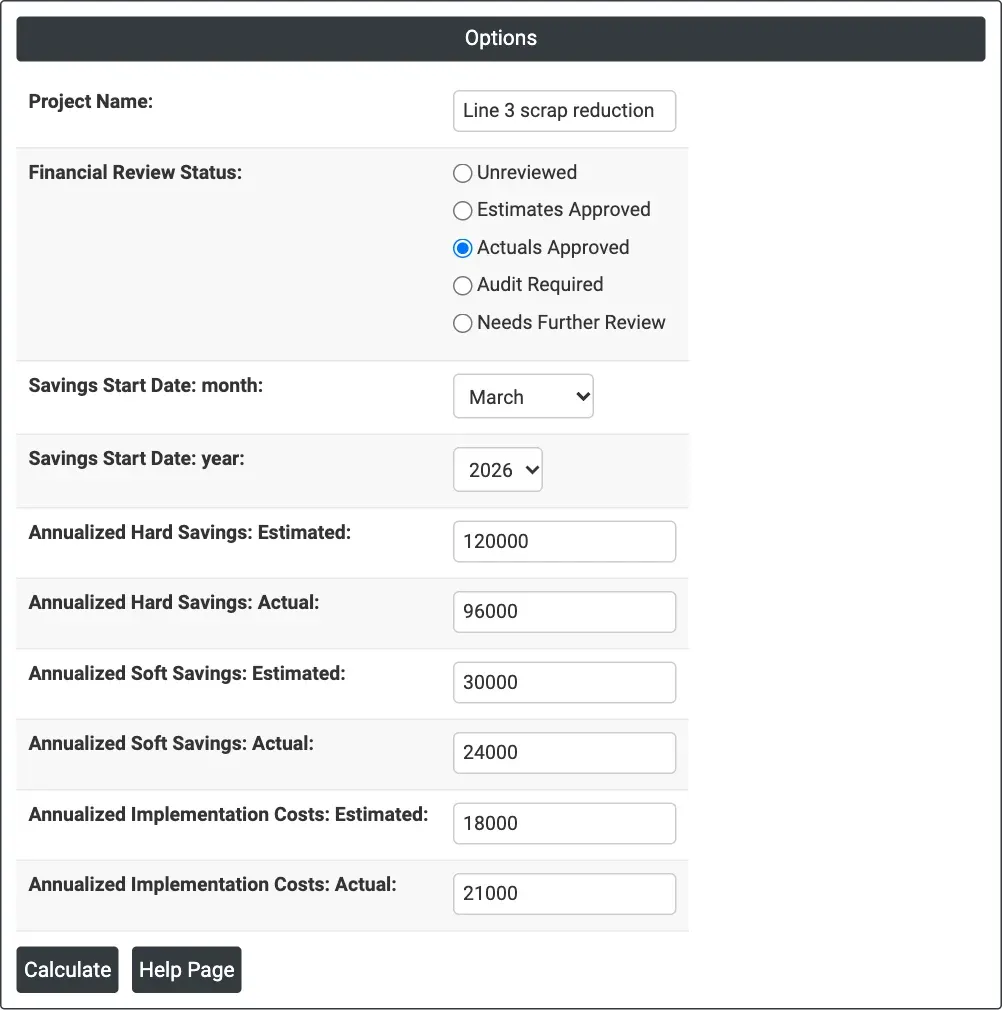
图 1 — 一个始于 2026 年 3 月的减少废品项目的财务数据,含预估和实际的节约及成本。
输出说明
- Financial Data——Project Name、Financial Review Status 和 Savings Start Date。
- Annualized Financial Savings——按输入显示的六个年度数字:硬性节约、软性节约和实施成本,各分预估值和实际值。
- Monthly Financial Savings——12 个月中每个月(# 和 Date)的硬性节约、软性节约、总节约、实施成本和净节约(预估值和实际值),最后一行为 Project Totals。
- 通过 Download 导出 PDF。
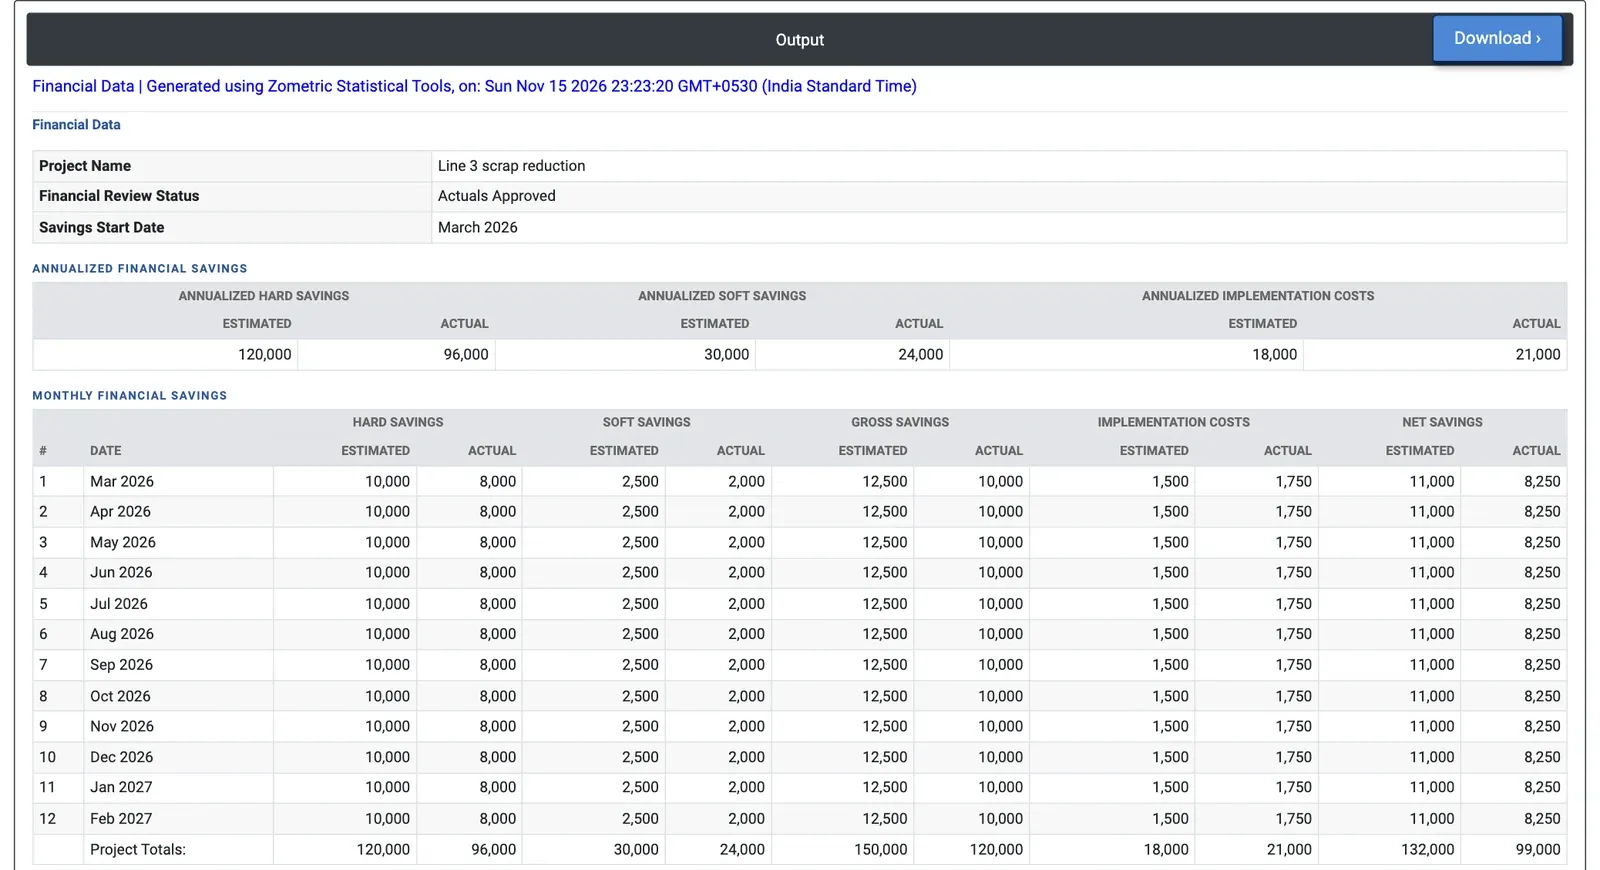
图 2 — 2026 年 3 月至 2027 年 2 月的月度节约:净节约预估 132,000,实际 99,000。
计算示例
一名绿带(Green Belt)领导了一个减少 3 号产线废品的项目。项目开始时,工厂财务主管预估硬性节约(废料和返工人工)为每年 120,000,软性节约(释放的检验时间)为每年 30,000,实施成本为每年 18,000。变更运行数月之后,实际数字为硬性节约 96,000、软性节约 24,000、成本 21,000。节约自 2026 年 3 月开始,财务主管已批准实际值。绿带输入这些数值,选择 Savings Start Date = March 2026 和 Financial Review Status = Actuals Approved,然后点击 Calculate。
月度表格从 2026 年 3 月延续到 2027 年 2 月。每月的预估硬性节约为 10,000,实际为 8,000;总节约预估为 12,500,实际为 10,000。每月成本预估为 1,500,实际为 1,750,因此每月净节约预估为 11,000,实际为 8,250。项目合计为:预估总节约 150,000、净节约 132,000,实际总节约 120,000、净节约 99,000。
就项目评审而言,这意味着项目实现了承诺净节约的 75%(132,000 中的 99,000):节约达到预估的 80%,成本高出 3,000。若仅计硬性节约,净额为 96,000 − 21,000 = 75,000,而预估为 102,000。这一差距是项目倡导者在项目结项时需要讨论的问题,例如废品率是否已达到目标。
常见问题
硬性节约与软性节约有何区别?
硬性节约是体现在损益表中的节约,例如减少废品、降低材料或能源成本、减少加班。软性节约是真实存在但更难追溯到账目的节约,例如成本规避、释放的产能或节省的时间。许多公司在设定项目目标时只计入扣除成本后的硬性节约。
总节约和净节约如何计算?
总节约等于硬性节约加软性节约,净节约等于总节约减去实施成本,分别针对预估列和实际列计算。每个年化金额自节约起始日期起均匀分摊到 12 个月,因此月度值为年度值除以 12,项目合计等于年度数字。
某些财务字段留空会怎样?
若硬性节约或软性节约之一为空,则总节约使用另一项。实施成本为空按零计。若两个节约字段均为空,则总节约和净节约显示星号。任何空白字段都显示为星号,没有完整起始日期(月和年)时,Date 列也显示星号。
如何在 Zometric Statistical Software 中记录项目财务数据?
输入可选的项目名称,选择 Financial Review Status(例如 Estimates Approved 或 Actuals Approved),设置节约起始的月份和年份,并输入硬性节约、软性节约和实施成本的年化预估值和实际值。无需工作表数据。点击 Calculate 即可得到月度明细表和项目合计。