
移动平均
移动平均用最近 L 期的均值代替时间序列的每个值,以揭示底层的水平或趋势。将 L 设为一个完整的季节周期(如月度数据取 12),即可消除季节性。序列需要多于 L 个值且无缺失。输出包括平滑图、带 MAPE、MAD 和 MSD 的拟合值,以及带预测限的平坦预测。
最后审阅
核心要点
移动平均通过用最近若干期的均值代替每个值来平滑时间序列,使短期噪声或重复出现的季节性减弱,从而显示底层的水平或趋势。
用途
移动平均通过用最近若干期的均值代替每个值来平滑时间序列,使短期噪声或重复出现的季节性减弱,从而显示底层的水平或趋势。可在选择预测模型之前,用它观察序列的走向,例如月销量、每周废品量或每日产量。将长度设为一个完整的季节周期(有年度季节性的月度数据取 12),季节性即可消除。它还给出带准确度度量的一步向前拟合值和简单的平坦预测,但对于有趋势或季节性的序列,双指数平滑、Winters 法或分解是更好的预测选择。
主要功能
- 长度为 2 期及以上的任意长度移动平均。
- 中心化移动平均,置于其窗口的中间,从而与数据对齐;偶数长度使用 2×L 平均。
- 拟合值(前 L 期的平均),附 MAPE、MAD 和 MSD 准确度度量。
- 按所选置信水平(默认 95%)给出带预测限的预测值,可从序列末尾或较早的某一行开始预测,以便在已知数据上检验该方法。
- 数据、拟合值、移动平均和预测值的图;可选的结果表和四合一残差图。
统计方法
对于长度 L,第 t 期的移动平均为 MAₜ = (yₜ + yₜ₋₁ + … + yₜ₋L₊₁) / L,即截至 t 的 L 个值的均值;前 L − 1 期没有移动平均。勾选 Center the moving averages 后,每个平均值移至其窗口的中间:L 为奇数时,它是 t 两侧各 (L − 1)/2 个值的均值;L 为偶数时没有中间期,工具使用 2×L 移动平均,两端的两个值权重为 1/(2L),两者之间的 L − 1 个值权重为 1/L。此时前后各 L/2 期(向下取整)没有中心化平均。中心化只改变移动平均列和图上的虚线。
第 t 期的拟合值始终是截至第 t − 1 期的未中心化移动平均,即提前一期本应做出的预测,误差为 yₜ 减去该拟合值。准确度在有拟合值的各期上计算:MAPE = 平均 |误差 / 数据| × 100,MAD = 平均 |误差|,MSD = 平均 误差²。每个预测值都等于预测起点之前最后一个未中心化移动平均,因此预测是平坦的。预测限为预测值 ± z × √MSD,其中 z 为所选置信水平对应的标准正态分位数(95% 时为 1.96),向前预测的每一期宽度相同。序列需要多于 L 个值且无缺失。
输入字段和选项
字段 | 说明 |
Variable (Y) | 必填。数值序列,按时间顺序排列。 |
MA length | 求平均的期数。默认值为 3,至少为 2。使用季节长度(例如月度数据取 12)可消除季节性。 |
Center the moving averages | 默认不勾选。将每个平均值置于其所在的中间时期,而不是窗口的末端。 |
Number of forecasts | 默认值为 0(不预测),最多 1000。 |
Confidence level (%) for forecast interval | 默认值为 95,范围 1 到 99.99。要求预测时有效。预测限的水平。 |
Forecast origin (row) | 可选,要求预测时有效。预测从该行之后开始,使用截至该行的数据;留空表示序列末尾。必须不小于 MA length。 |
Results to display | Summary table(默认)或 Summary table and results table。 |
Residual plots (four in one) | 默认不勾选。正态概率图、残差对拟合值图、直方图和残差对顺序图。 |
Title | 输出的标题。默认值为 Moving Average。 |
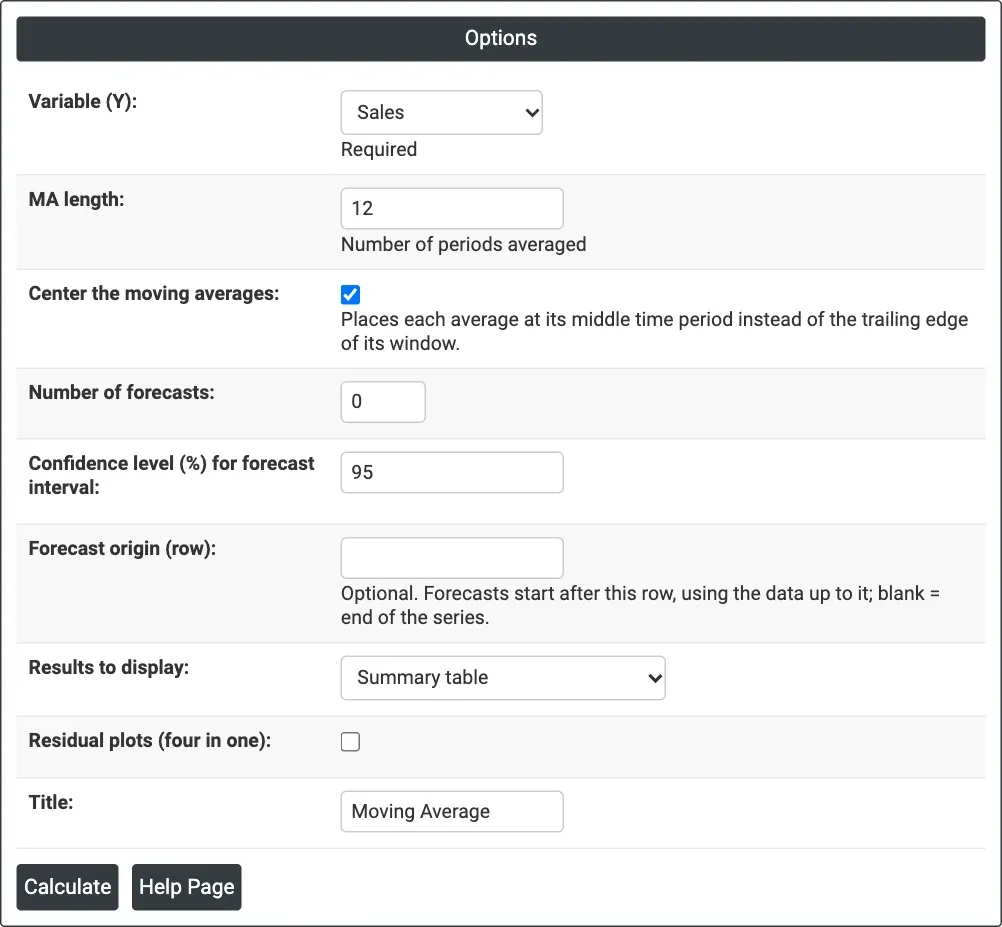
图 1 — 月销量,带中心化 12 个月移动平均,无预测。
输出说明
- Moving Average (graph) — 实际数据、拟合值、移动平均(虚线)以及任何预测值及其预测限,标题下给出 MAPE、MAD 和 MSD。
- Method — 数据列、序列长度、移动平均长度,以及适用时的 Centered = Yes 或预测起点。
- Accuracy Measures — 拟合值的 MAPE、MAD 和 MSD。
- Forecasts — 要求预测时显示:期数、预测值、下限和上限。
- Results — 选择后显示:每期的 Period、data、MA、Predict 和 Error(无值处显示 *)。
- Residual Plots — 勾选后显示。
- 通过 Download 导出 PDF。
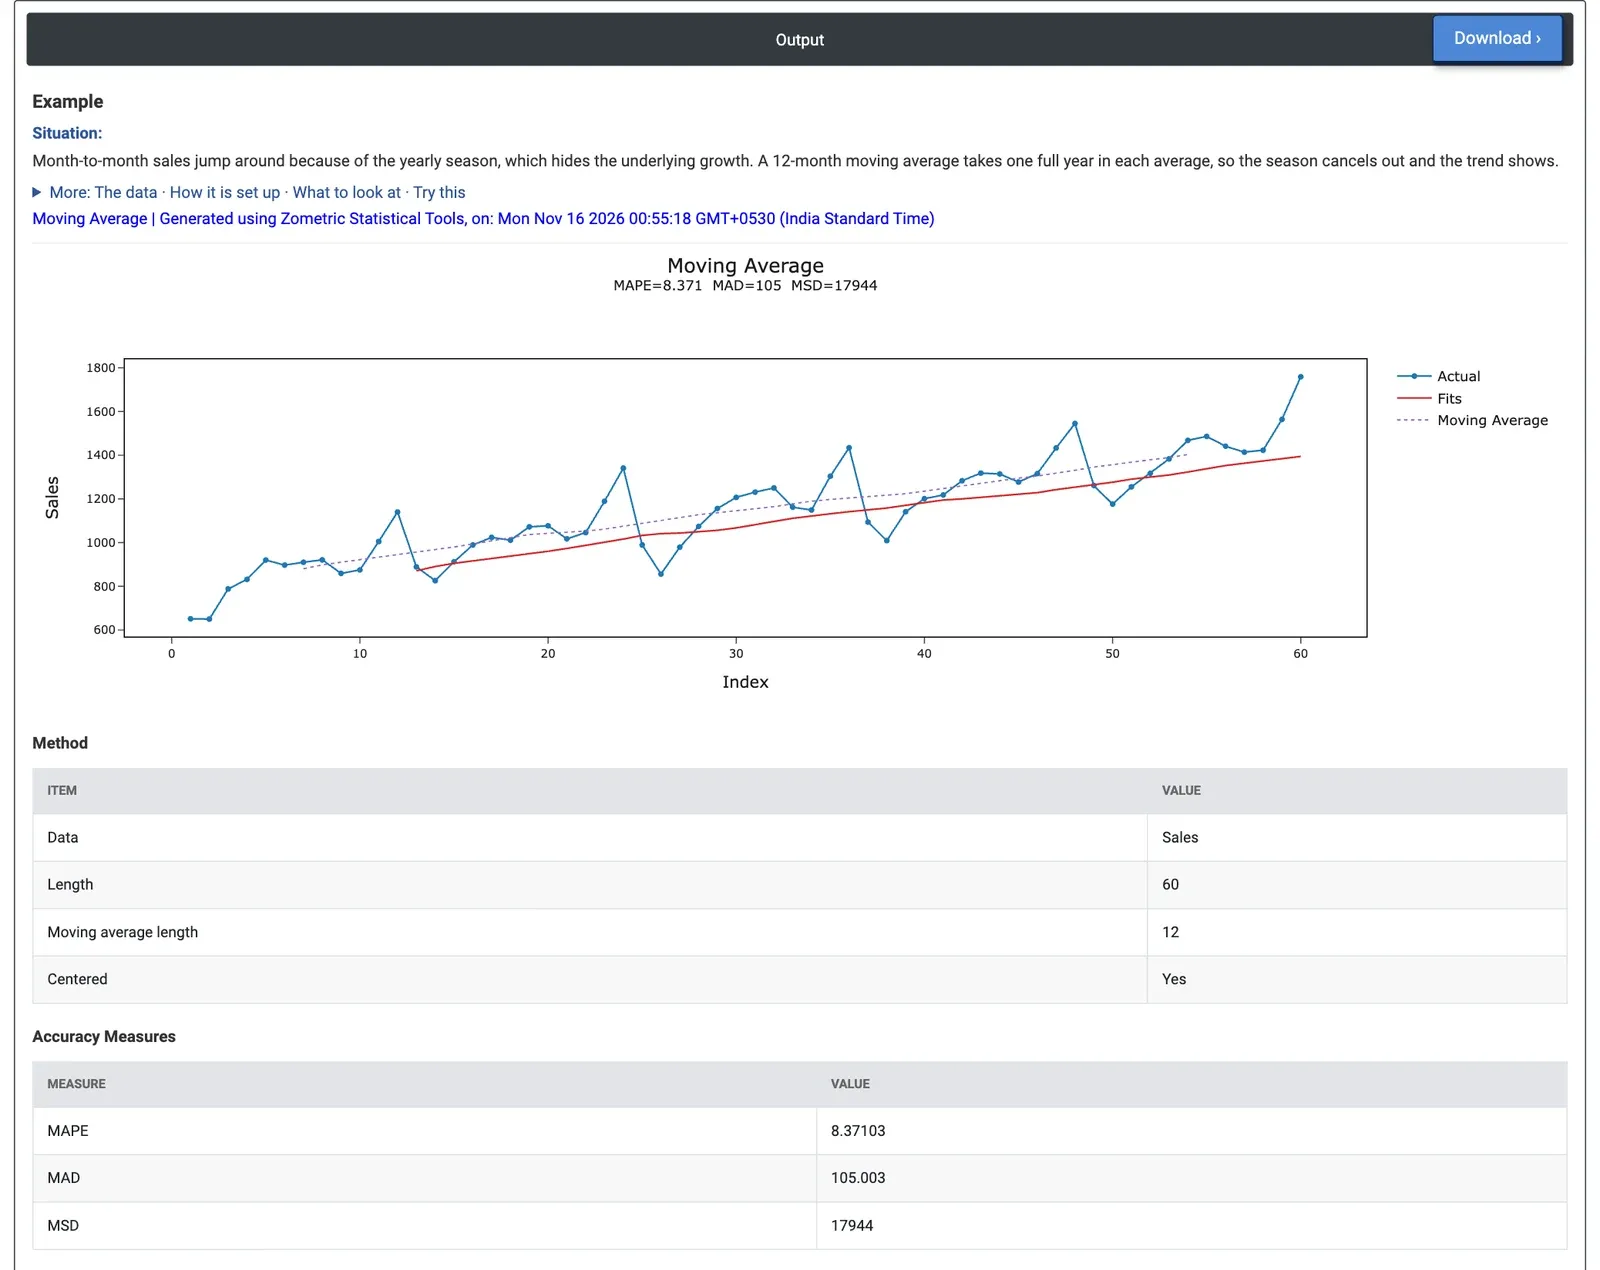
图 2 — 中心化 12 个月平均值从 881 稳步攀升至 1,403,不再有季节性峰值;MAPE 8.37%,MAD 105。
计算示例
某消费电子产品经销商有 2020 年 1 月至 2024 年 12 月共 60 个月的销售量。销量每年 12 月达到峰值、2 月降至低谷,这掩盖了业务的增长速度。销售分析员选择 Variable (Y) = Sales,设置 MA length = 12,使每个平均值恰好覆盖一整年,并勾选 Center the moving averages,使每个平均值位于其所在年份的中间。
虚线移动平均线上不再有 12 月的峰值或 2 月的低谷:它从 881 件(2020 年 7 月,前后有完整一年的第一个月)稳步攀升到 1,403 件(2024 年 6 月,最后一个月),约每月 11 件。前六个月和后六个月没有中心化平均。这正是分析员想看到的、剔除季节性的增长。作为对下一个月的预测,12 个月平均值效果不佳:拟合值滞后于增长,且错过了每个峰值,MAPE 为 8.37%,MAD 为 105 件,MSD 为 17,944。当 MA length = 3 时,曲线又随季节波动,MAPE 升至 9.85%。
取消勾选 Center the moving averages 并设置 Number of forecasts = 12,则 2025 年每个月的预测值均为 1,412.25 件,即 2024 年销量的平均值,95% 预测限为 1,149.7 至 1,674.8。这些预测既不含增长也不含季节性,因此分析员用移动平均向管理层展示趋势,并用 Winters 法或分解等季节性方法制定 2025 年计划。
常见问题
什么是时间序列分析中的移动平均?
移动平均用截至该期的 L 个值的均值代替每个值,使短期噪声或重复出现的季节性减弱,从而显示底层的水平或趋势。可在选择预测模型之前,用它观察月销量、每周废品量或每日产量等序列的走向。
应使用多长的移动平均长度?
长度 L 是求平均的期数,最小为 2,默认值为 3。要消除季节性模式,请将长度设为一个完整的季节周期,例如有年度季节性的月度数据取 12,季节性即可消除。长度越短,曲线越紧密地跟随数据及其季节性。
什么是中心化移动平均?
中心化移动平均置于其窗口的中间,从而与数据对齐。长度为奇数时,它对该期两侧各 (L - 1)/2 个值求平均。长度为偶数时没有中间期,使用 2xL 移动平均。此时前后各 L/2 期没有中心化平均。
移动平均适合用于预测吗?
移动平均的预测是平坦的:每个预测值都等于最后一个未中心化移动平均,预测限为预测值加减 z 乘以 MSD 的平方根。它们既不含趋势也不含季节性,因此对于有趋势或季节性的序列,双指数平滑、Winters 法或分解是更好的选择。