
偏自相关函数(PACF)
PACF 显示时间序列的哪些滞后期在计入较短滞后期之后仍携带自身的信息。与 ACF 配合,用于选择 ARIMA 模型的自回归阶数,并可用于残差以检查是否残留模式。序列必须按时间顺序排列且无缺失。输出为带显著性界限的相关图,以及 PACF 值和 T 统计量表。
最后审阅
核心要点
偏自相关函数(PACF)度量序列与其 k 期之前自身的相关性(已剔除较短滞后期的影响);与 ACF 配合,用于选择 ARIMA 模型的 AR 阶数。
用途
偏自相关函数(PACF)度量序列与其 k 期之前自身的相关性,且已剔除较短滞后期 1 … k − 1 的影响。当存在强烈的延续效应时,普通自相关(ACF)显示每个滞后期都相关,而 PACF 则显示哪些滞后期携带自身的信息。与 ACF 配合,用于选择 ARIMA 模型的自回归(AR)阶数,并可用于模型残差,以检查是否残留模式。
主要功能
- 从 1 到所选滞后期数的每个滞后期的偏自相关,或基于序列长度的默认值。
- 相关图(条形图),带有约 ±2/√n 处的虚线显著性界限。
- 每个滞后期的 T 统计量,与 PACF 值并列显示在表中。
- 适用于按时间顺序排列的任何数值列;序列不得有缺失。
统计方法
工具首先计算样本自相关 r₁ … rₘ,然后通过 Durbin-Levinson 递推计算偏自相关 φₖₖ:φₖₖ = (rₖ − Σⱼ<ₖ φₖ₋₁,ⱼ·rₖ₋ⱼ) / (1 − Σⱼ<ₖ φₖ₋₁,ⱼ·rⱼ),其中 φₖ,ⱼ = φₖ₋₁,ⱼ − φₖₖ·φₖ₋₁,ₖ₋ⱼ。φₖₖ等于对自相关拟合的 AR(k) 模型的最后一个系数,因此它是滞后期 k 的相关中未被滞后期 1 至 k − 1 解释的部分。
对于随机序列,每个滞后期的 PACF 的标准误约为 1/√n。T 列为 φₖₖ·√n,显著性界限为 ± t₀.₉₇₅,ₙ₋₁ / √n,各滞后期相同。落在界限之外的条形在 5% 水平上不太可能是偶然。当 Number of lags 为空白时,工具使用 n/4 个滞后期(n > 240 时为 √n + 45),且不超过 n − 1。
如何解读模式:PACF 在滞后期 p 之后截尾(滞后期 1 … p 处的条形较大,之后较小),而 ACF 逐渐衰减,表明为 AR(p) 模型。在季节滞后期(月度数据为 12)及其附近出现尖峰,表明存在季节项。PACF 逐渐衰减而 ACF 截尾,则表明应改用移动平均模型。
输入字段和选项
字段 | 说明 |
Variable | 必填。包含序列的数值列,按时间顺序排列。 |
Number of lags | 可选,1 至 1000。显示的最大滞后期。空白时使用 n/4(n > 240 时为 √n + 45)。对于季节性数据,至少选择两个完整的季节,例如月度数据选择 24。 |
Title | 图上显示的标题。默认为 Partial Autocorrelation Function。 |
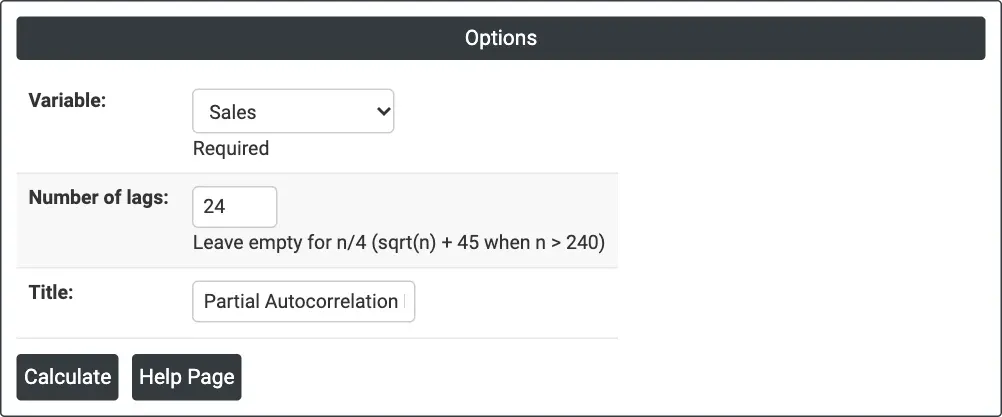
图 1 — 月度 Sales 的 24 个滞后期的偏自相关。
输出说明
- Partial Autocorrelation Function(图)— 每个滞后期一个条形,并带有虚线显著性界限。
- Partial Autocorrelation Function: <variable>(表)— 每个滞后期的 Lag、PACF 和 T。
- 通过 Download 导出 PDF。
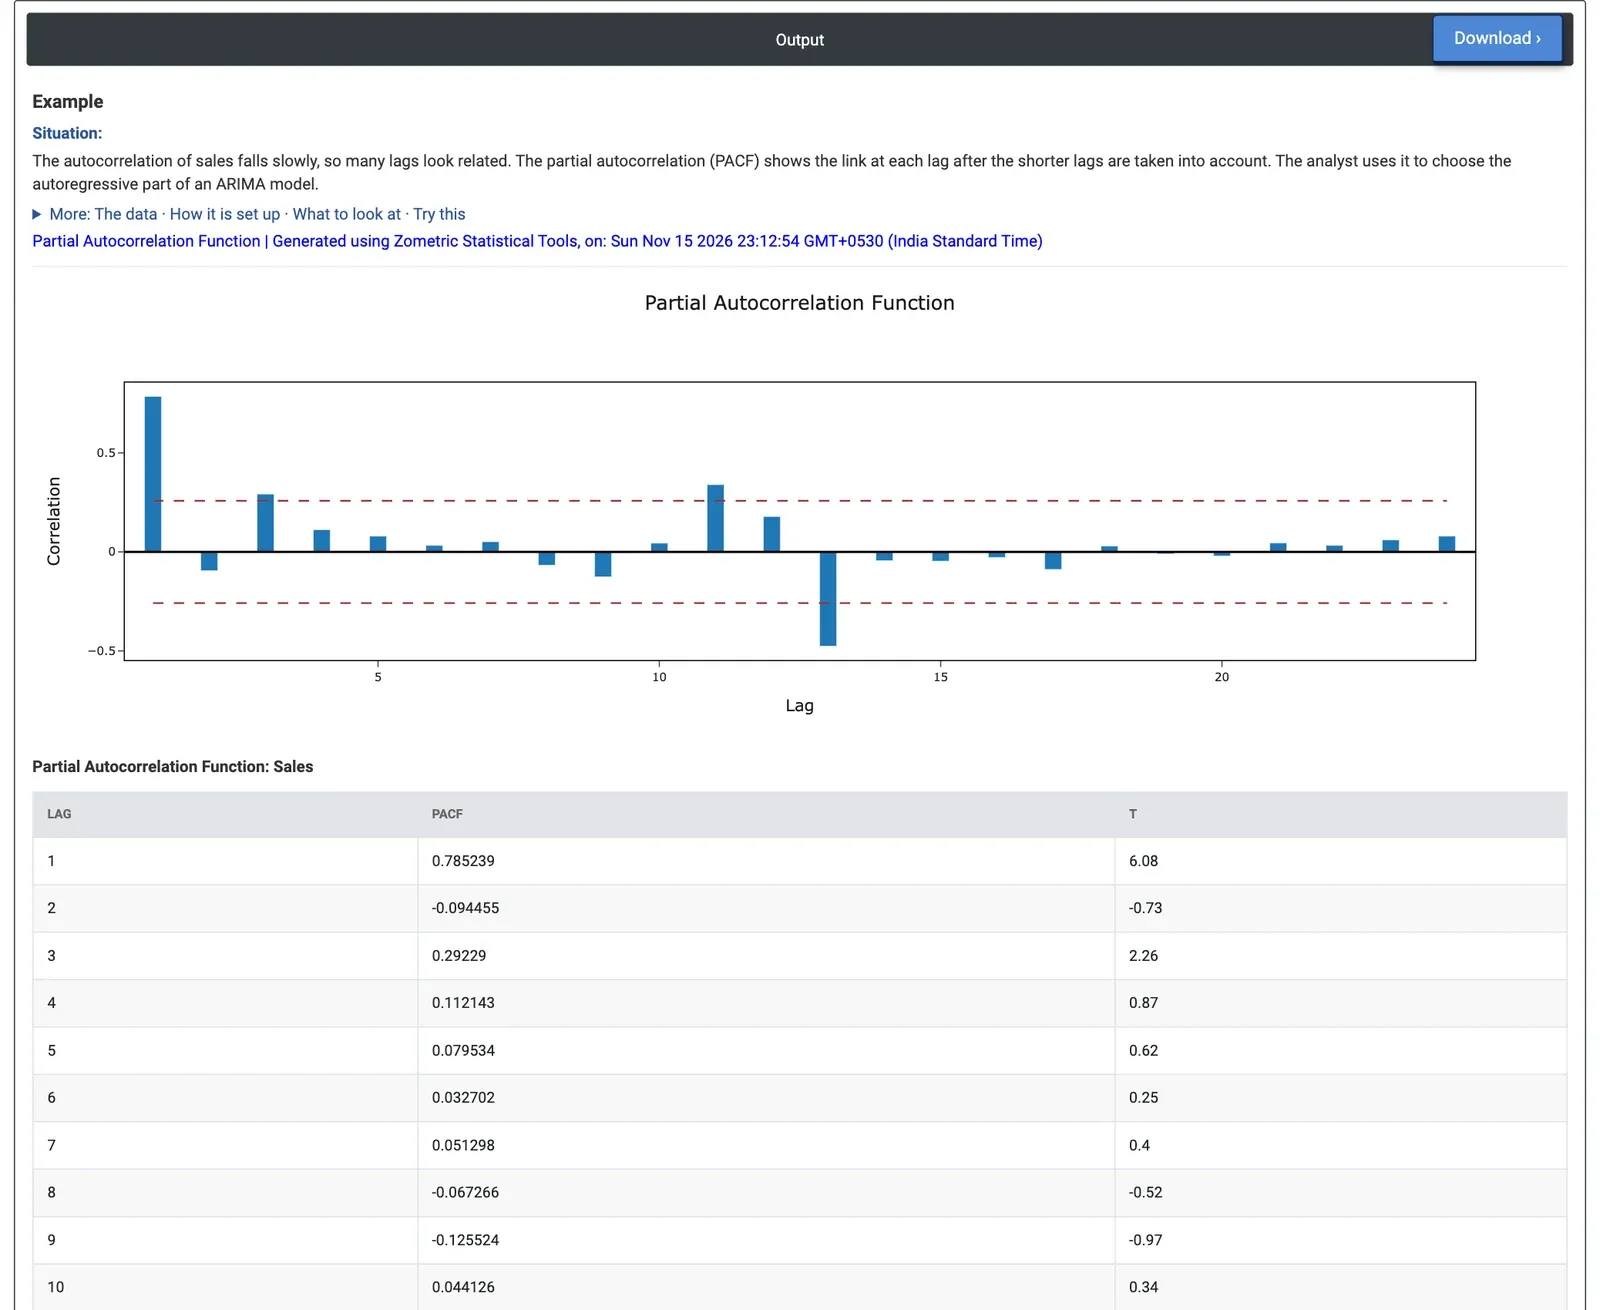
图 2 — 月度销售额的 PACF:滞后期 1 处有一个大尖峰(0.79),滞后期 11 和 13 处的尖峰围绕年度季节。
计算示例
一家消费电子产品经销商拥有 2020 年 1 月至 2024 年 12 月共 60 个月的单位销量。自相关下降缓慢,因此许多滞后期看起来都相关。为了选择 ARIMA 模型的 AR 部分,销售分析师运行 PACF,设置 Variable = Sales 和 Number of lags = 24。
当 n = 60 时,显著性界限为 ±0.26。滞后期 1 有一个 0.79 的大尖峰(T 为 6.08):上个月的销量携带了关于本月的大部分信息,这是 AR(1) 项的标志。滞后期 2 较小(−0.09)。滞后期 3 为 0.29(T 为 2.26),刚好位于界限之外,这是一个微弱的效应,容易被过度解读。滞后期 11 和 13 分别为 0.34(T 为 2.63)和 −0.48(T 为 −3.69),较为突出;滞后期 12 附近的尖峰显示年度季节,用季节差分或季节项处理比增加 AR 滞后期更合适。
决策是采用一个 AR(1) 项加上一个季节部分,这正是 ARIMA 页面所用的模型(AR 为 1,带 12 个月的季节差分和一个季节 MA 项)。Advertising Spend 显示出相同的组合:滞后期 1(0.62)、11、12 和 13(−0.47)处有尖峰,即逐月延续效应加上年度日历效应。
常见问题
什么是偏自相关函数?
偏自相关函数(PACF)度量序列与其 k 期之前自身的相关性,且已剔除较短滞后期 1 至 k - 1 的影响。当存在强烈的延续效应时,普通 ACF 显示许多滞后期都相关,而 PACF 则显示哪些滞后期携带自身的信息。
ACF 与 PACF 有什么区别?
ACF 给出每个滞后期的整体相关,因此在存在强烈延续效应时,许多滞后期看起来都相关。PACF 则剔除了较短滞后期的影响。PACF 在滞后期 p 之后截尾而 ACF 逐渐衰减,表明为 AR(p) 模型;PACF 逐渐衰减而 ACF 截尾,则表明为移动平均模型。
如何解读 PACF 的显著性界限?
显著性界限约为正负 2 除以 n 的平方根,各滞后期相同。落在界限之外的条形在 5% 水平上不太可能是偶然。在季节滞后期(如月度数据的 12)及其附近出现的尖峰,表明存在季节项,而不是需要额外的 AR 滞后期。
PACF 应使用多少个滞后期?
如果 Number of lags 留空,则使用 n/4 个滞后期;当 n 大于 240 时为 n 的平方根加 45,且不超过 n - 1。对于季节性数据,至少选择两个完整的季节,例如月度数据选择 24 个滞后期。