
趋势分析
趋势分析采用最小二乘法,对时间序列拟合四种趋势模型之一(Linear、Quadratic、Exponential Growth 或 S-Curve),并将其外推以预测未来周期。适用于具有长期趋势且没有明显季节性的序列。序列不得有缺失,且至少有 4 个值。输出包括拟合方程、不含预测限的预测值,以及 MAPE、MAD 和 MSD。
最后审阅
核心要点
趋势分析对时间序列拟合线性、二次、指数增长或 S 曲线趋势,并将其外推以预测未来周期,适用于具有长期趋势且没有明显季节性模式的序列。
用途
趋势分析对时间序列拟合趋势线或曲线,并将其外推以预测未来周期。它可回答诸如“需求每个月增长多快?”或“如果趋势持续,这项磨损测量值六个月后会是多少?”之类的问题。适用于具有长期趋势且没有明显季节性模式的序列,也可作为使用 Decomposition 或 Winters' Method 等季节性方法之前的初步观察。
主要功能
- 四种趋势模型:Linear、Quadratic、Exponential Growth 和 S-Curve。
- 拟合的趋势方程、任意周期数的预测值,以及 MAPE、MAD 和 MSD 精度度量。
- 时间轴按日期或时间戳列标注,或按行号标注。
- Forecast origin:从较早的某一行开始预测,并与已知数据比较。
- 加权趋势分析:将先前拟合的估计值与新的估计值混合。
- 可选的结果表(每个周期的趋势值和去趋势值)以及四合一残差图。
统计方法
时间索引为 t = 1, 2, … n(即行顺序)。Linear 拟合 Yt = b₀ + b₁·t,Quadratic 拟合 Yt = b₀ + b₁·t + b₂·t²,两者均采用最小二乘法。Exponential Growth 通过对数据取对数后的最小二乘直线拟合 Yt = b₀·b₁ᵗ,因此 b₁ 是每个周期的增长因子(1.01 = 每周期增长 1%)。S-Curve 通过非线性最小二乘法拟合 Pearl-Reed 逻辑斯蒂曲线 Yt = 10ᵃ / (b₀ + b₁·b₂ᵗ),该曲线最终趋于上限。Exponential Growth 和 S-Curve 要求所有值都大于零。
拟合值即趋势值,预测则将方程外推到 t = n + 1, n + 2 …(或从 Forecast origin 开始,使用截至该行数据拟合的趋势)。不给出预测限。精度:MAPE = |误差 / 数据| 的均值 × 100,MAD = |误差| 的均值,MSD = 误差² 的均值,其中误差 = 数据 − 趋势;结果表中的去趋势值为 数据 − 趋势(Exponential Growth 和 S-Curve 为 数据 / 趋势)。
加权趋势分析:将先前拟合的估计值作为 Prior parameter values 输入(b₀ b₁ …,按输出顺序)。每个混合估计值为 w × 新值 + (1 − w) × 先验值,w 默认为 0.2,因此新一个周期的数据会温和地更新已确立的趋势,而不是取代它。序列不得有缺失,且至少有 4 个值。
输入字段和选项
字段 | 说明 |
Variable (Y) | 必填。数值型序列,按时间顺序排列。 |
Time/stamp column | 可选。用于标注时间轴(例如月份列);若留空,则使用行顺序(Index)。它不会改变拟合结果。 |
Model type | Linear(默认)、Quadratic、Exponential Growth 或 S-Curve。 |
Number of forecasts | 默认值 0(无),最多 1000。 |
Forecast origin (row) | 可选,在请求预测时有效。预测从该行之后开始,使用截至该行的数据;留空 = 序列末尾。 |
Prior parameter values | 可选。先前拟合的估计值,按输出顺序(b0 b1 …),用于加权趋势分析。 |
Weights for blending priors with new estimates | 输入先验值时有效。介于 0 和 1 之间,每个估计值一个;留空 = 各为 0.2。混合值 = w × 新值 + (1 − w) × 先验值。 |
Results to display | Summary table(默认)或 Summary table and results table。 |
Residual plots (four in one) | 默认不勾选。正态概率图、残差与拟合值图、直方图以及残差与顺序图。 |
Title | 输出的标题。默认为 Trend Analysis。 |
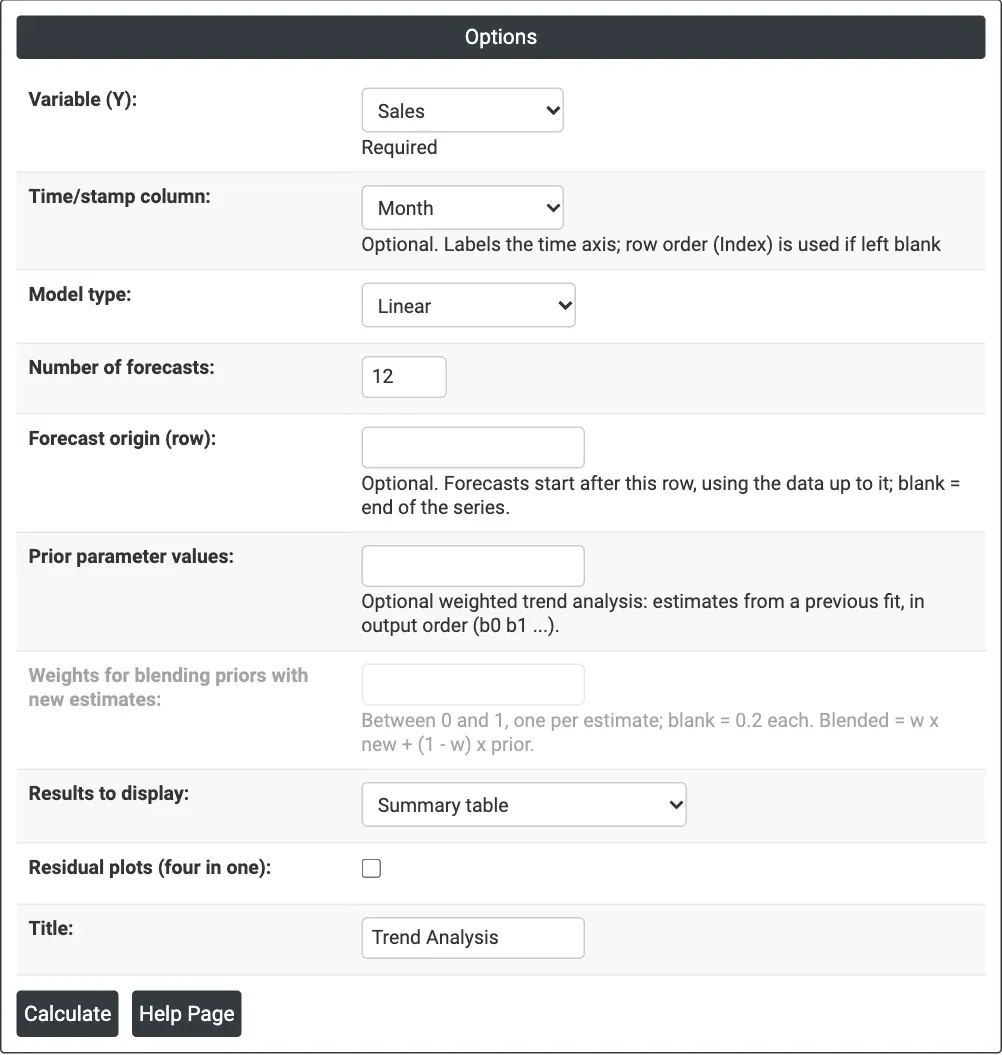
图 1 — 月度 Sales 的线性趋势,按 Month 标注,含 12 个预测值。
输出说明
- Trend Analysis(图形)— 实际数据、拟合趋势和预测值,标题中含 MAPE、MAD 和 MSD。
- Method — 数据列、长度和模型类型(使用加权分析和 Forecast origin 时也会列出)。
- Fitted Trend Equation — 含估计值的方程。
- Weighted Estimates — 输入先验值时:Parameter、Prior、New、Weight 和 Blended。
- Accuracy Measures — MAPE、MAD 和 MSD。
- Forecasts — 周期和预测值。
- Results — 选择时显示:每个周期的 Period、数据、Trend 和 Detrend。
- Residual Plots — 勾选时显示。
- 可通过 Download 导出 PDF。
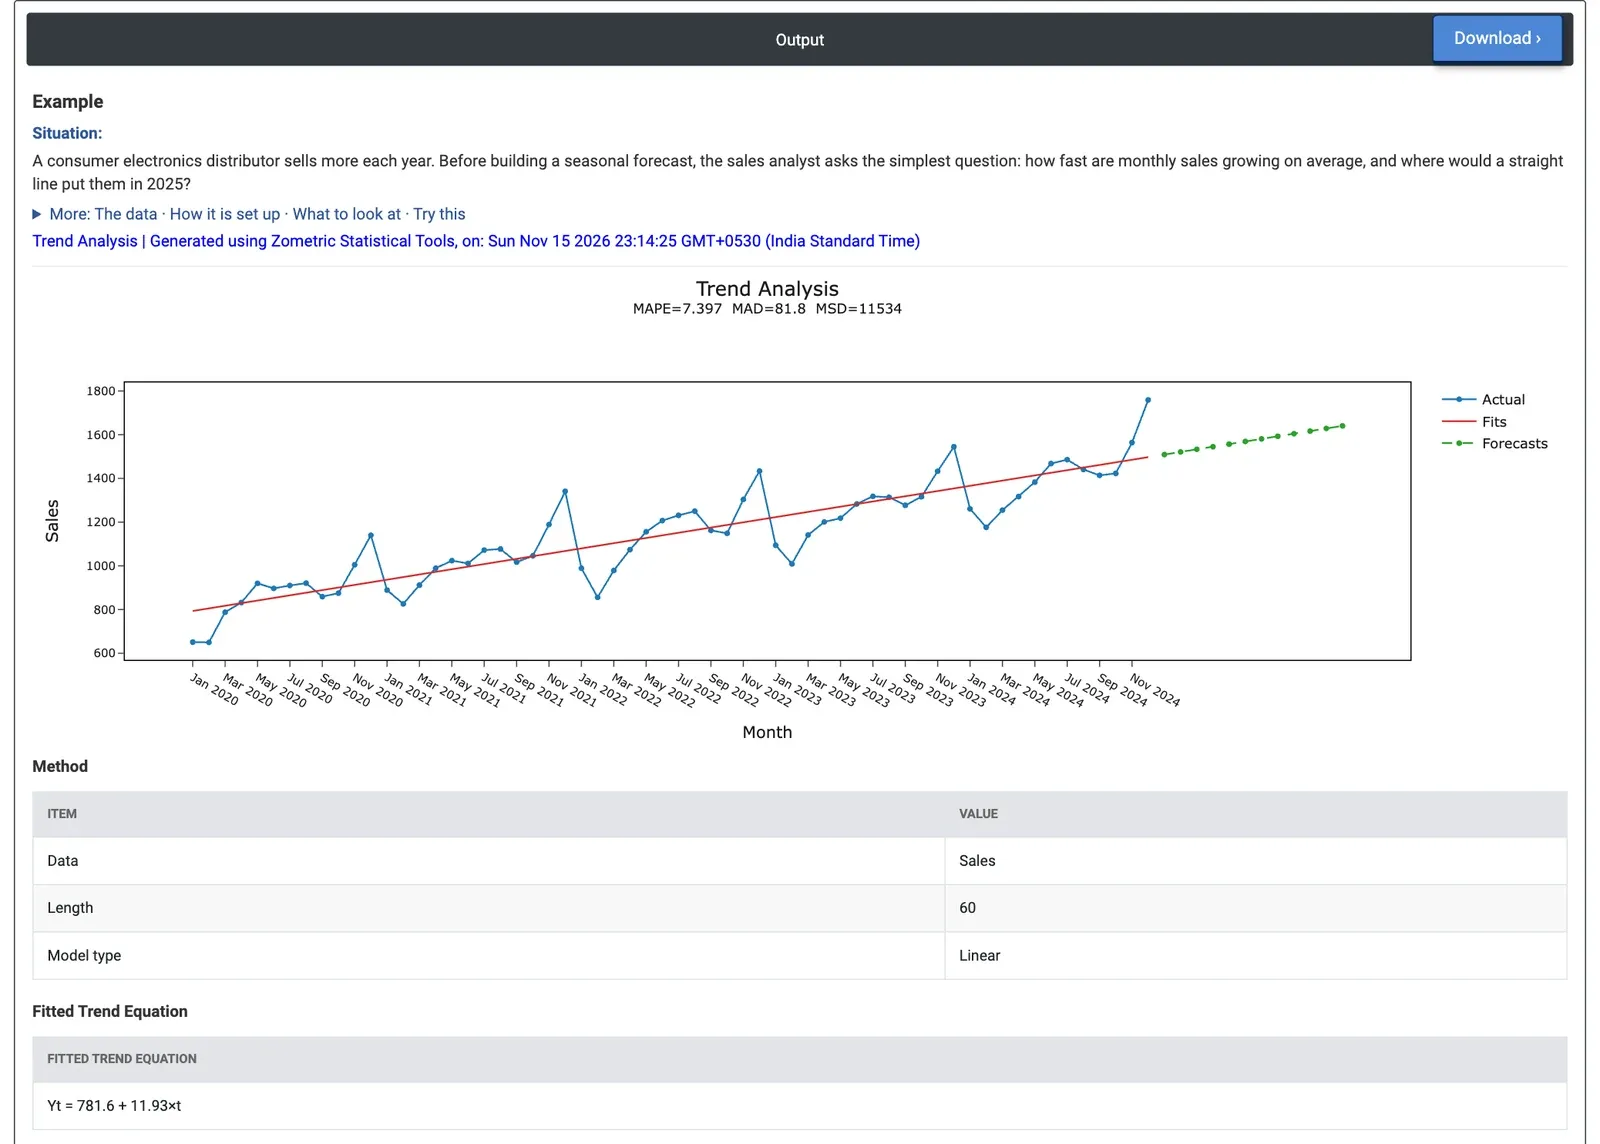
图 2 — 穿过 60 个月销量的一条直线:每月约增加 12 个单位。
计算示例
一家消费电子经销商的销量逐年增长。在建立季节性预测之前,销售分析师提出最简单的问题:月销量平均增长多快?若用一条直线外推,2025 年会处于什么水平?分析师拥有 60 个月的销量数据(2020 年 1 月至 2024 年 12 月),并选择 Variable (Y) = Sales、Time/stamp column = Month、Model type = Linear 和 Number of forecasts = 12。
拟合的趋势为 Yt = 781.6 + 11.93×t:销量每月增长约 12 个单位,即每年约 143 个。直线预测 2025 年 1 月(第 61 期)为 1,509,到 2025 年 12 月(第 72 期)升至 1,641。MAPE 为 7.4%(MAD 为 81.8 个单位):各月平均偏离直线 7.4%,这主要是季节性造成的。每年 12 月都比直线高 191 至 273 个单位(2024 年 12 月:1,759 对 1,497),每年 2 月都比直线低 123 至 236 个单位。
就决策而言,这意味着直线给出了可靠的增长率,但会低估年底的高峰,并高估年初的低谷。Quadratic 模型的曲线项仅为 0.00093×t²,MAPE 相同(7.4%),因此增长接近直线;Exponential Growth(每月 1.08%)拟合稍差,MAPE 为 7.6%。若要得到遵循季节性的月度预测,请对同一数据使用 Decomposition(MAPE 为 2.2%)或 Winters' Method。
常见问题
什么情况下应使用趋势分析?
对于具有长期趋势且没有明显季节性模式的时间序列,应使用趋势分析,例如了解需求每月增长多快,或在趋势持续的情况下某项磨损测量值将达到多少。它也可作为使用 Decomposition 或 Winters' Method 等季节性方法之前有用的初步观察。
有哪些可用的趋势模型?
Linear 拟合 Yt = b0 + b1·t,Quadratic 增加一个 b2·t² 项,两者均采用最小二乘法。Exponential Growth 拟合 Yt = b0·b1^t,其中 b1 是每个周期的增长因子。S-Curve 拟合 Pearl-Reed 逻辑斯蒂曲线,该曲线最终趋于上限。Exponential Growth 和 S-Curve 要求所有值都大于零。
趋势分析会给出预测区间吗?
不会。预测值是将拟合方程外推到未来周期,但不给出预测限。拟合效果用 MAPE、MAD 和 MSD 来判断,它们基于数据与趋势之间的误差。对季节性数据而言,较大的 MAPE 表明需要使用季节性方法。
什么是加权趋势分析?
加权趋势分析将先前拟合的估计值与新的估计值混合。每个混合估计值为 w 乘以新估计值,加上 (1 - w) 乘以先验值,w 默认为 0.2,因此新一个周期的数据会温和地更新已确立的趋势,而不是取代它。