
Winters 法
Winters 法用三个分量对时间序列进行平滑:水平、趋势和每个周期的季节指数。适用于同时具有趋势和季节性的月度、季度或班次数据。可选择乘法或加法季节性,并为水平、趋势和季节设置权重(默认各为 0.2)。需要至少两个完整的季节且无缺失。输出为带逐渐变宽的预测限的预测值,以及 MAPE、MAD 和 MSD。
最后审阅
核心要点
Winters 法(Holt-Winters,即三次指数平滑)用水平、趋势和季节指数对时间序列进行平滑,得到随趋势增长并重复季节模式的预测。
用途
Winters 法(Holt-Winters,即三次指数平滑)用三个递推分量对时间序列进行平滑:水平、趋势,以及季节中每个周期的季节指数。其预测随趋势增长并重复季节模式。适用于同时具有趋势和季节性的月度、季度或班次模式数据,例如在模式随时间缓慢变化时,预测来年的需求、能耗或工作量。
主要功能
- 乘法方法(季节波动随水平增大)或加法方法(波动幅度保持不变)。
- 水平(alpha)、趋势(gamma)和季节(delta)分别设置权重,默认各为 0.2。
- 初始值取自数据或由您输入,包括每个周期一个季节指数。
- 预测限随向前每多一期而变宽,预测可从序列末尾开始,也可从较早的某一行开始,以便用已知数据检验该方法。
- MAPE、MAD 和 MSD 精度指标,数据、拟合值和预测值的图,可选的结果表以及四合一残差图。
统计方法
对于乘法方法,设季节长度为 p,各分量每期更新如下:水平 Lₜ = α·(yₜ / Sₜ₋ₚ) + (1 − α)·(Lₜ₋₁ + Tₜ₋₁);趋势 Tₜ = γ·(Lₜ − Lₜ₋₁) + (1 − γ)·Tₜ₋₁;季节指数 Sₜ = δ·(yₜ / Lₜ) + (1 − δ)·Sₜ₋ₚ。第 t 期的拟合值为 (Lₜ₋₁ + Tₜ₋₁)·Sₜ₋ₚ,预测起点之后第 m 期的预测值为 (L + m·T) × 季节中该周期的最新指数。加法方法则对季节项做加减,而不是乘除。
取自数据的初始值:初始水平和趋势是穿过第一个季节的最小二乘直线的截距和斜率。对于乘法方法,每个初始指数是该周期在全部数据上的平均值除以总体平均值;对于加法方法,则是对整个序列拟合直线后,该周期的残差平均值。权重按输入值使用(空白视为 0.2);不进行优化。选择 Starting values = User-specified 时,需输入初始水平、趋势和 p 个季节指数。
预测限为预测值 ± z × dₘ × MAD,其中 z 为对应置信水平的正态分位数,MAD 为拟合值的平均绝对误差,dₘ 随向前期数 m 增大(根据三个权重中的最大值计算)。精度:MAPE = 平均 |误差 / 数据| × 100,MAD = 平均 |误差|,MSD = 平均 误差²。序列需要至少两个完整的季节且无缺失;乘法方法要求所有值均大于零。
输入字段和选项
字段 | 说明 |
Variable (Y) | 必填。数值序列,按时间顺序排列。 |
Seasonal length | 必填,至少为 2。每个季节的周期数,例如具有年度模式的月度数据为 12。 |
Method type | Multiplicative(默认)或 Additive。 |
First observation is in seasonal period | 默认 1。第一行在季节中的位置,例如季节从 1 月开始而数据从 6 月开始时为 6。 |
Level weight (alpha) / Trend weight (gamma) / Seasonal weight (delta) | 0.0001 至 1,默认各为 0.2。值越大,该分量对近期数据的反应越快。 |
Starting values | From the data(默认)或 User-specified。 |
Initial level / Initial trend / Initial seasonal indices | Starting values 为 User-specified 时使用;此时三项均为必填。Seasonal indices:以逗号或空格分隔,季节中每个周期一个(共 Seasonal length 个值)。 |
Number of forecasts | 默认 0(无),最多 1000。 |
Confidence level (%) for forecast interval | 默认 95。请求预测时有效。 |
Forecast origin (row) | 可选,请求预测时有效。预测从该行之后开始,使用截至该行的数据;空白 = 序列末尾。 |
Results to display | Summary table(默认)或 Summary table and results table。 |
Residual plots (four in one) | 默认不勾选。 |
Title | 输出的标题。默认为 Winters' Method。 |
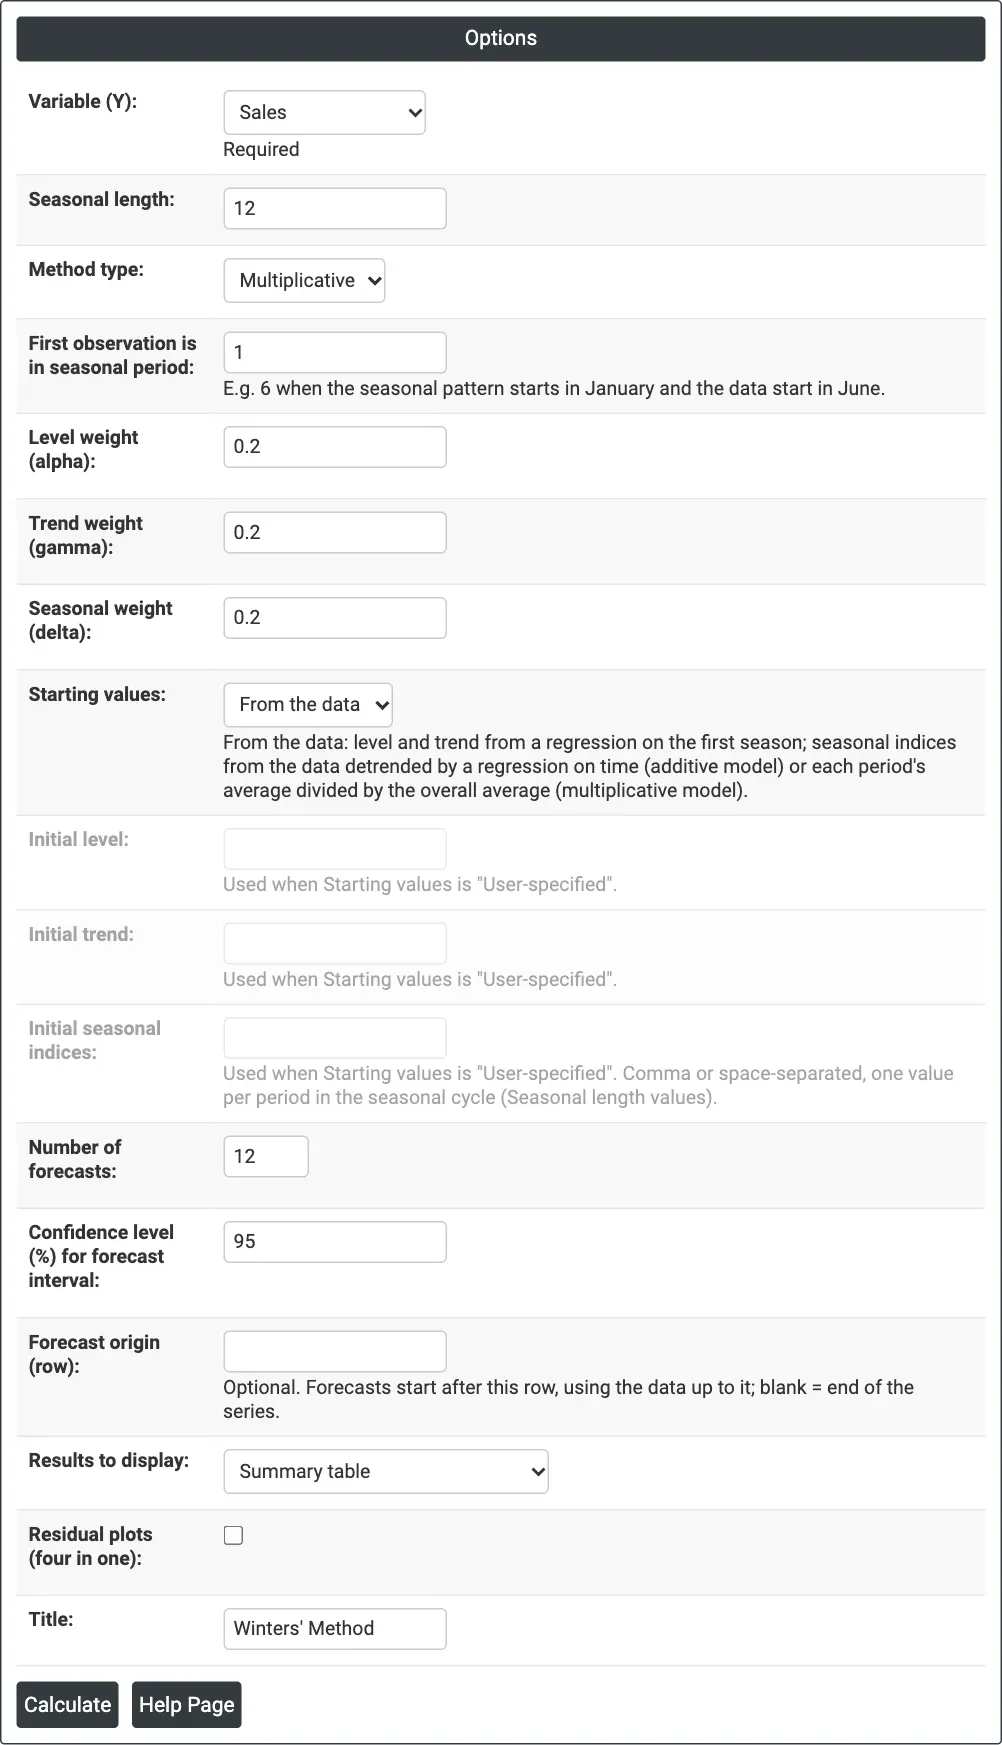
图 1 — 月度 Sales 的乘法 Winters 法,季节长度 12,权重各为 0.2,12 个预测值。
输出说明
- Winters' Method(图)— 实际数据、拟合值、预测值和预测带,标题中给出 MAPE、MAD 和 MSD,图上方给出三个权重。
- Method — 模型类型、数据列和长度(设置后还包括第一个季节周期和预测起点)。
- Smoothing Constants — α(水平)、γ(趋势)和 δ(季节)。
- Accuracy Measures — MAPE、MAD 和 MSD。
- Forecasts — 周期、预测值、下限和上限。
- Results — 选择后给出:每个周期的 Period、data、Season、Level、Trend、Seasonal、Predict 和 Error。
- Residual Plots — 勾选后给出。
- 通过 Download 导出 PDF。
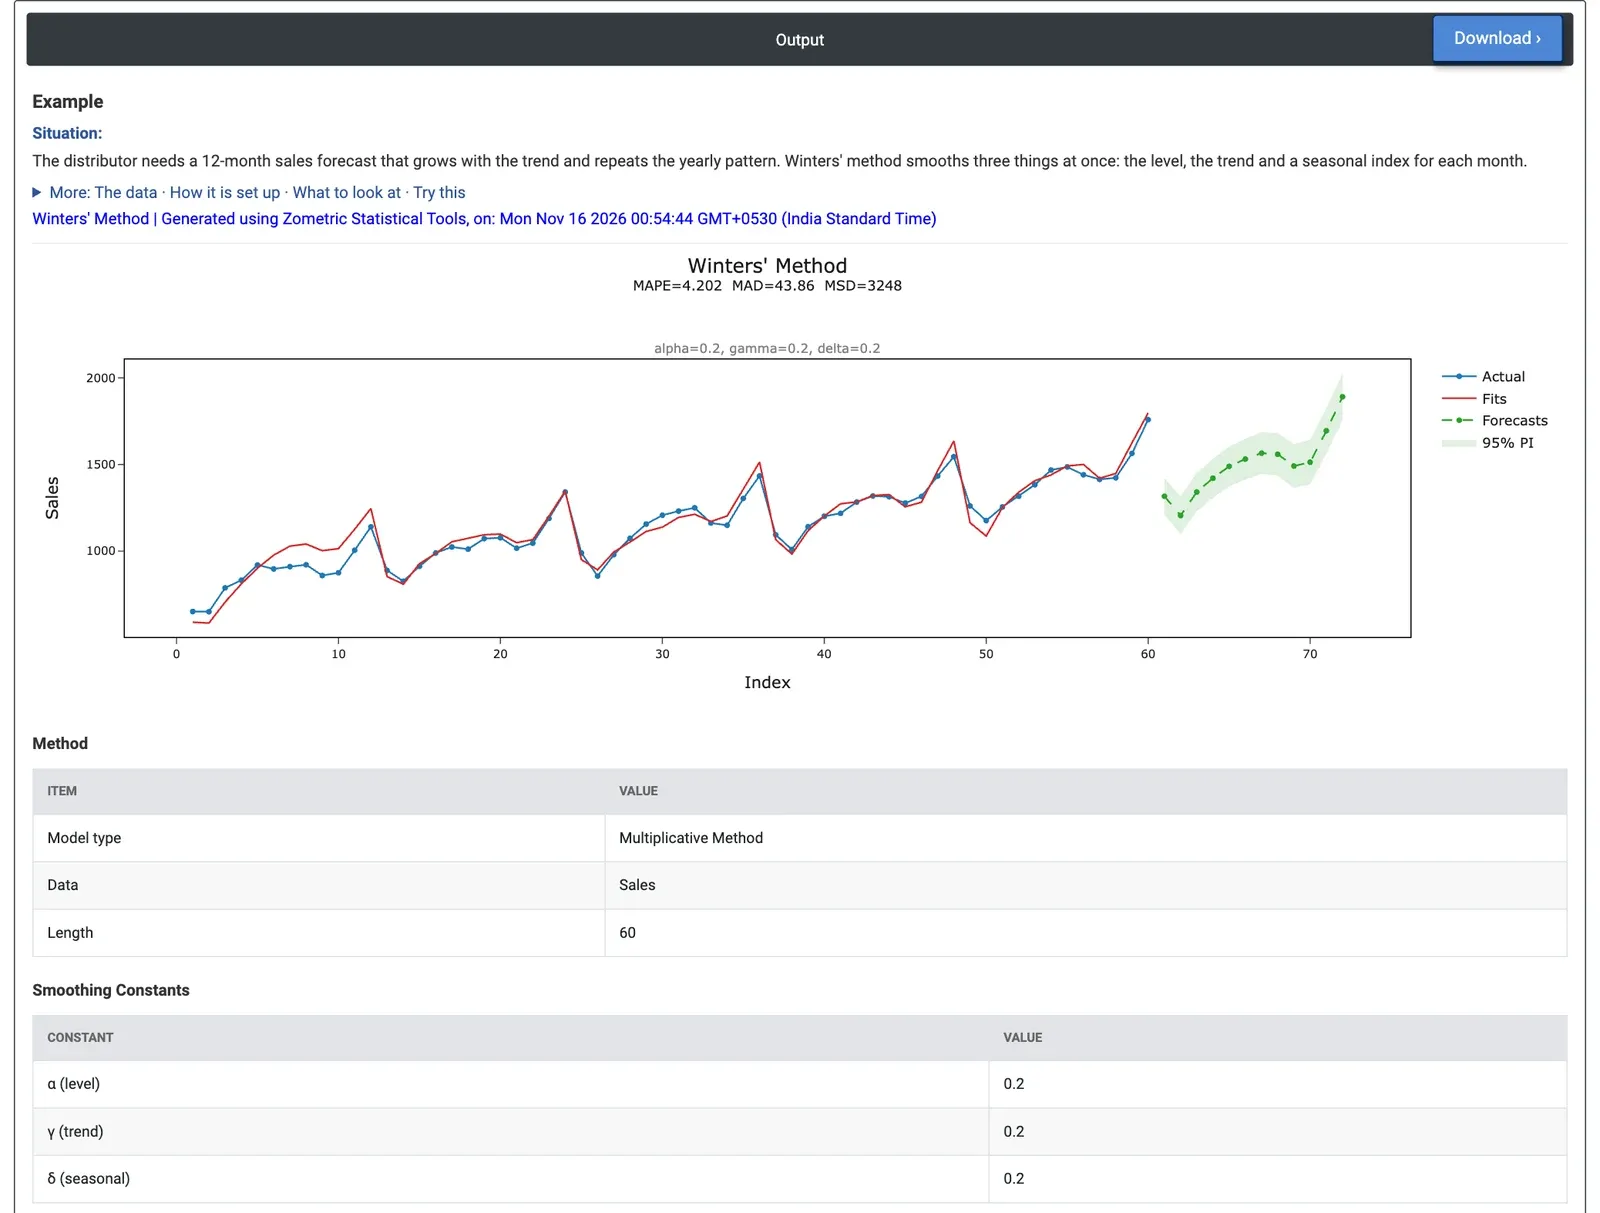
图 2 — 2025 年的预测值在更高的水平上重复年度形态,从 2 月的低点 1,205 到 12 月的 1,891。
计算示例
一家消费电子产品经销商需要 2025 年的 12 个月销售预测,该预测应随趋势增长,并重复年初较弱、12 月达到峰值的年度模式。分析师有 60 个月的单位销量(2020 年 1 月至 2024 年 12 月)。分析师选择 Variable (Y) = Sales、Seasonal length = 12 和 Method type = Multiplicative,三个权重保持 0.2,并设置 Number of forecasts = 12。
预测值从 2025 年 1 月的 1,317,降至 2 月的低点 1,205,再升至 12 月的 1,891,12 月的 95% 限为 1,756 至 2,026。区间宽度从 1 月约 ±107 个单位扩大到 12 月的 ±135。MAPE 为 4.2%(MAD 为 43.9 个单位),远优于不含季节的平滑方法(8.3% 至 9.4%)。2025 年 12 月的 1,891 与 2024 年 12 月的 1,759 相比,增长约 7.5%。
为检验该方法,Forecast origin (row) = 48 时,用截至 2023 年 12 月的数据预测 2024 年。12 个实际月份中有 11 个落在 95% 限之内(2024 年 2 月为 1,176,比其上限高出一个单位),预测平均偏差 4.9%;但每个月都被低估,因为 2024 年增长加快。选择 Method type = Additive 时,MAPE 降至 3.7%,因此每月固定的单位数比百分比更适合这一季节。权重 0.4、0.1 和 0.3 时为 3.8%,并不比默认值更好。
常见问题
何时应使用 Winters 法?
对于同时具有趋势和季节性的月度、季度或班次模式数据,使用 Winters 法,例如在模式随时间缓慢变化时,预测来年的需求、能耗或工作量。对于既无趋势也无季节的序列,单指数平滑是更简单的选择。
乘法和加法 Winters 法有什么区别?
在乘法方法中,季节波动随水平增大,因此季节以百分比的形式作用;它要求所有值均大于零。在加法方法中,波动幅度保持不变,即固定的单位数,季节项做加减而不是乘除。
Winters 法需要多少数据?
序列需要至少两个完整的季节且无缺失,例如具有年度模式的月度数据至少需要 24 个月。取自数据的初始值使用穿过第一个季节的最小二乘直线来确定初始水平和趋势。
平滑权重如何选择?
水平(alpha)、趋势(gamma)和季节(delta)权重的范围为 0.0001 至 1,默认各为 0.2。值越大,该分量对近期数据的反应越快。权重按输入值使用,不进行优化,因此在尝试其他取值时,请比较 MAPE 等精度指标。